50/30/20预算规则:运作方式与调整时机
50/30/20规则可作为预算起点:将税后到手收入分配到需求、想要和储蓄或还债。了解如何根据实际支出调整比例。

Yulia Lit
消费者心理学与行为经济学研究员
50/30/20规则:运作方式及调整时机(2026年)
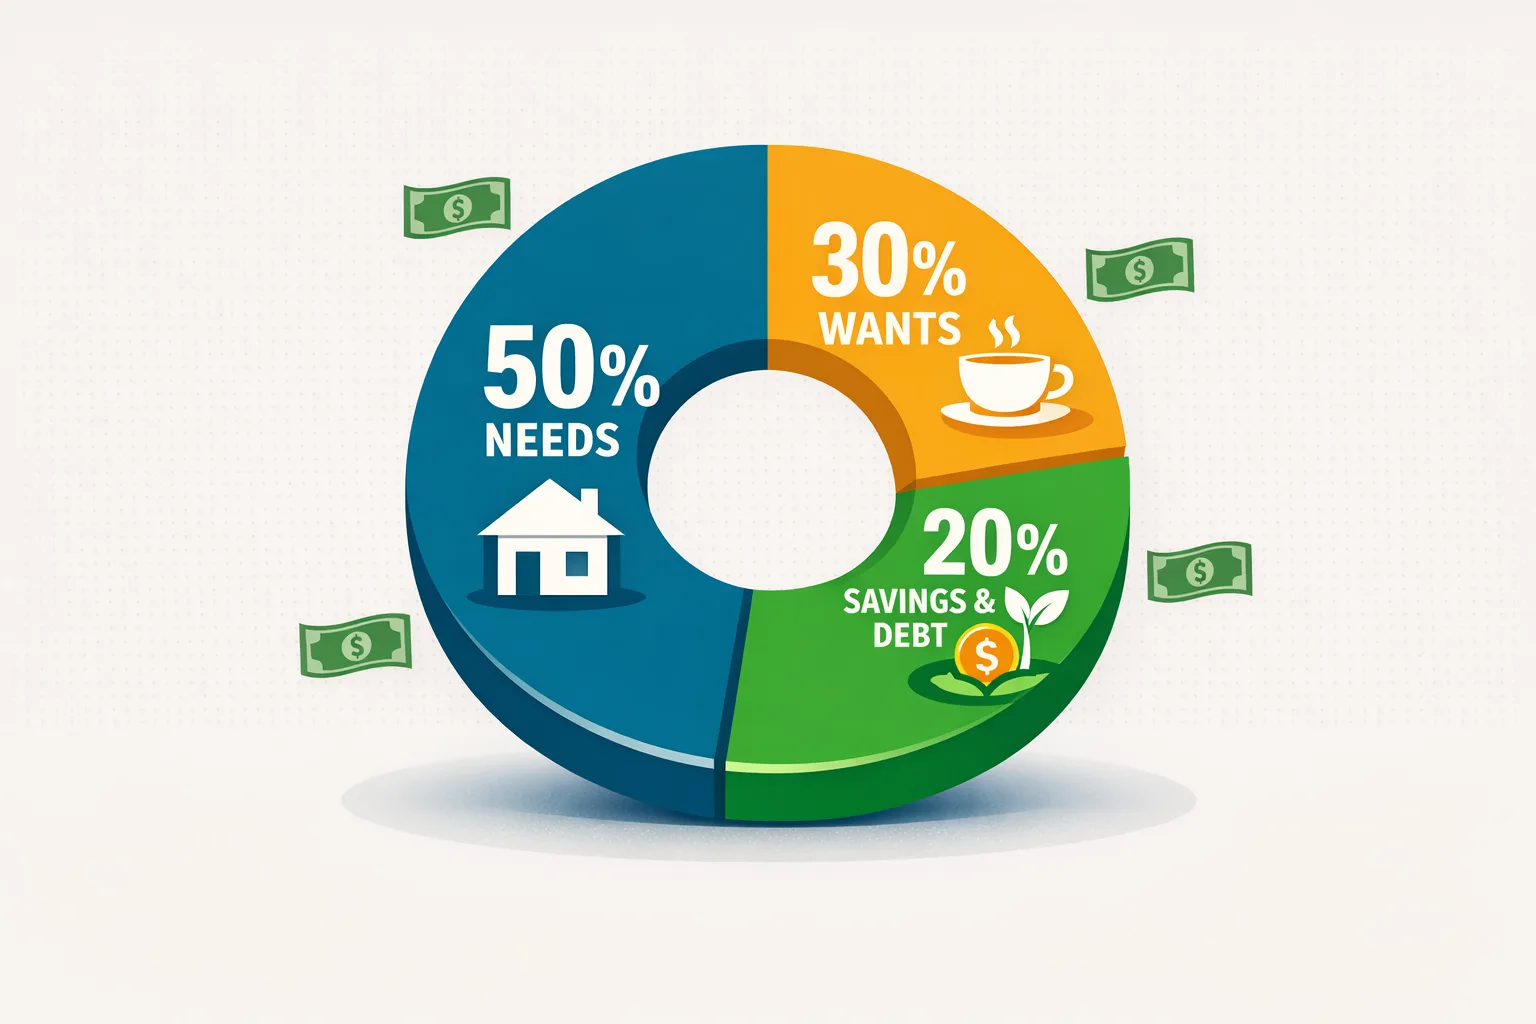
50/30/20规则是一种预算起点:大约将税后到手收入的50%用于需求,30%用于想要,20%用于储蓄和偿还债务。 用这些比例回顾支出;如果必需开支或优先事项与框架不符,就调整计划。 美国消费者金融保护局(CFPB)将其称为一种预算经验法则,而不是必须遵守的要求。
要点
- 从税后到手收入开始,将支出分为需求、想要以及储蓄或还债。
- 把这些比例当作灵活的复盘提示,而不是每个家庭都能达到的目标。
- 如果必需开支超过到手收入的一半,应根据实际支出规划,不要把必要开支视为失败。
什么是50/30/20规则?
50/30/20规则将税后到手收入分为三个大类:
- 50%用于需求——不能不付的支出:房租或房贷、水电燃气、食品杂货、债务最低还款额、保险、上班交通。
- 30%用于想要——并非必需但能提升生活质量的可选支出:外出就餐、流媒体服务、健身房会员、旅行、娱乐、基本衣物以外的服装。
- 20%用于储蓄和还债——应急储蓄、退休账户(美国的401(k)、IRA等)、最低还款额以外的额外还债,以及其他储蓄目标。
这些比例可以帮助你将支出计划与常见框架作比较。 它们不能说明某项开支对你的家庭是否必要,也不能判断某个储蓄比例是否适合你的目标。
Information
50/30/20规则使用实际到账的收入,也就是扣除美国联邦和州税、社会保障税及Medicare税之后的金额。 如果税前年薪是$70,000,而到手收入是$52,000,预算就应按$52,000计算。 很多人误用税前工资,随后发现预算数字对不上。
第1步:计算每月实际税后收入
对固定薪资的员工来说,这就是工资单上显示的净收入。
如果收入不固定或来自多个渠道,选一个能合理用于规划的基准。 可以对比几个月的到手收入,并在收入变化时重新审视计划。 使用计划周期内实际收到的净收入。 如果工资扣款或不规律的发薪让金额难以确认,请查看工资单或使用现金流工作表。
第2步:如实界定需求
家庭的义务和情况不同,因此判断某项支出是否属于需求时可能需要权衡。
**判断标准:**如果不支付一项费用会造成实际后果,例如被驱逐、无法上班、失去医疗保险保障或债务违约,那么这项费用通常应优先支付。
真正的需求(50%类别):
- 房租或房贷(包括租客或房主保险)。
- 水电费:电、水、燃气和供暖。
- 食品杂货(基本营养,不包括预制餐食或餐厅外送)。
- 所有债务的最低还款额(信用卡、学生贷款、汽车贷款)。
- 医疗保险保费。
- 上班交通:公共交通费用;如果工作需要开车,则包括车贷、燃油费和保险。
- 为了能够工作而需要的托儿费用。
常被误列为“需求”的支出:
- 健身房会员(属于想要,因为有免费替代选择)。
- 流媒体服务(属于想要,因为娱乐消费是可选的)。
- 超出基本需要的手机套餐(如果工作需要手机,手机本身可能是需求,但高级套餐属于想要)。
- “没时间做饭”而外出就餐(仍是想要,只是用提高效率来解释)。
- 品牌食品杂货与同类商店自有品牌之间的差价(品牌溢价属于想要)。
- 主要提供便利而非必要功能的订阅。
Warning
一种消费习惯保持得越久,就越容易让人觉得它不可或缺。 每月$60的葡萄酒或咖啡订阅,不会因为你已经付了三年就变成需求。 用判断标准逐项检查定期扣款:取消后会有什么具体后果? 如果答案是“不方便”或“我会想念它”,那它属于想要。
第3步:为想要设定30%的参考比例
确认需求类别后,30%的想要类别涵盖其他能让生活更愉快、并符合个人价值取向的计划性消费。
在这个框架中,30%只是建议比例,并不保证每个家庭都能把这么多收入用于可选消费。
想要类别可包括:
- 外出就餐和餐厅外送。
- 酒吧和娱乐活动。
- 流媒体、音乐和游戏订阅。
- 健身房、爱好和体育活动。
- 旅行和度假。
- 超出基本功能需要的服装。
- 礼物。
- 非必需的家居用品、装饰和电子产品。
如果想要支出超过参考比例,就检查各个类别,决定哪些开支对你最重要。 根据自己的优先事项和义务调整计划,不要依赖适用于所有人的支出排名。
第4步:将20%用于储蓄和还债
20%类别同时用于积累资产和减少债务。 两者之间如何分配,取决于你当前的情况。
根据债务、储蓄目标、雇主福利和其他需要,决定如何分配这部分收入。 如果决定涉及税务或投资影响,请先查看账户条款,并考虑咨询合格的财务专业人士。
债务最低还款额已经列在50%的需求类别中。 20%类别中的还债部分指最低还款额以外的额外还款,可以加快还清债务。 如果信用卡债务只还最低金额而没有额外还款,复利可能使债务持续多年甚至几十年。 CFPB的债务偿还资源说明了最低还款额的影响。
计算工具
您的个人50/30/20预算
输入您的净收入和租金,获取根据您实际住房成本调整的分配方案。
留空则使用标准50/30/20分配。
50/30/20规则不适用时怎么办
必需开支超过50%时
住房、托儿、医疗、交通或债务还款都可能让建议比例难以执行。 先列出实际账单,再决定哪些费用可以调整、哪些必须保留。 如果几乎没有空间储蓄,规则本身无法变出余钱;请查看整体现金流和可用的支持选项。
问题2:收入可变或不规律
自由职业者、承包人员和零工劳动者的月收入并不固定,因此无法把规则直接套用在固定的月收入上。
收入不规律时,按预计能收到的收入规划,并在款项到账后重新检查预算。 有些人会选较保守的基准,等额外收入到账后再分配;请选择符合收入规律和实际义务的方法。
如需了解不固定收入的预算方法,请看我们的月光族预算指南。
问题3:背负高利率债务
标准的20%储蓄比例没有考虑债务利息持续累积的情况。 如果信用卡年利率超过15%:
最低还款额和必要账单仍应纳入当前现金流计划。 选择额外还款方式前,请比较利率、费用和还款条款。
Tip
调整预算前,先把近期支出与三个类别进行比较。 当前比例与框架的差异可以帮助你找到需要讨论的问题,但不能替你决定应作出哪些取舍。
如何追踪各类支出比例
使用电子表格、预算工具或其他你能定期查看的系统记录支出。 了解交易如何录入和分类,因为不同工具可能使用银行连接、收据扫描或手动录入。 Yomio用于记录收据和支出;它不连接银行账户,也不会自动分类导入的银行交易。 你可以用下面的计算器按三种比例分配税后收入,再与已经核对过的支出记录比较。