零基预算:2026年,让每一美元都有用途
零基预算的意思是:收入减去所有分配用途后等于零。这不代表没钱,而是给每一美元安排去处。下面介绍如何制定你的第一份零基预算。

Yulia Lit
消费者心理学与行为经济学研究员
零基预算:2026年,让每一美元都有用途
零基预算会在预算周期开始前,把预计收入全部分配到支出、储蓄或还债用途,使计划中的用途总额与可用收入相等。 它可以让不同选择之间的取舍更清楚,但不能保证一个人一定能存下更多钱;结果取决于收入、开销以及是否能坚持执行计划。
零基预算(ZBB)的原则是:收入减去所有计划用途后等于零。 这表示预算中已为全部可用收入安排用途,并不表示账户余额必须为零。 周期开始前,可以把钱分配给账单、日常支出、储蓄和还债。
核心要点
- 零基预算就是收入减去所有已分配类别后等于 $0——在花钱前先决定每一美元的去向
- 可以把储蓄列为一个类别,而不是等到月底看还剩多少
- 初步估算可能与实际支出不同;回顾并据此调整下一份计划
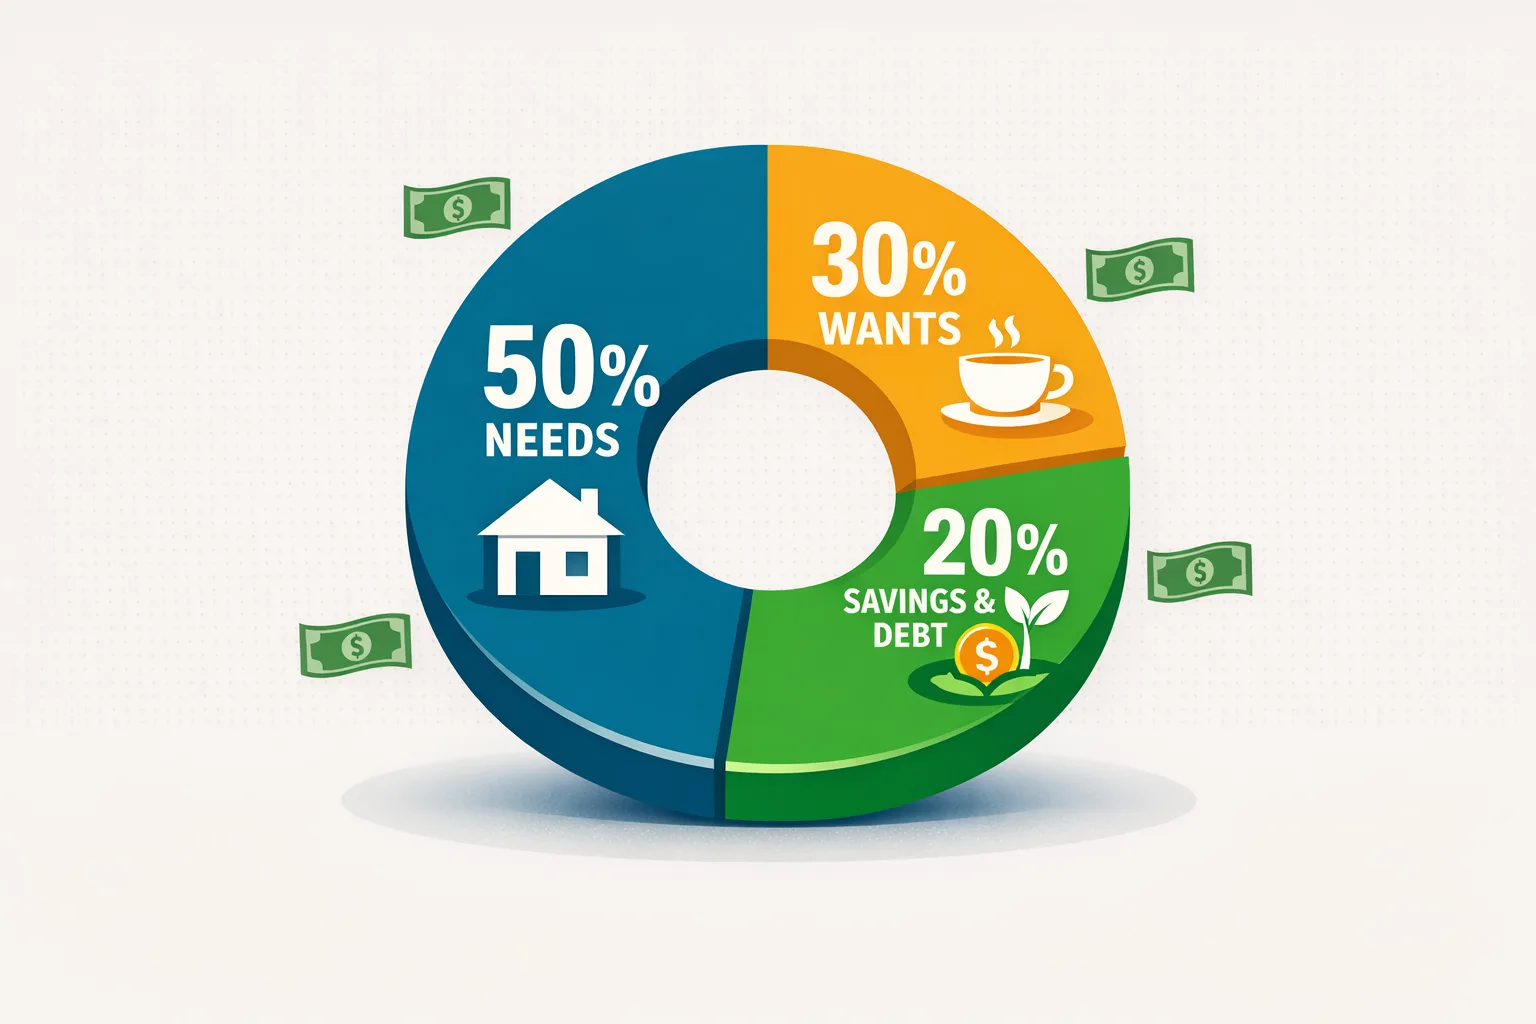
- **与 50/30/20 法则的区别:**零基预算为每种具体用途安排金额,50/30/20 则把收入分成三个大类
- 如果你想为账单、储蓄、债务和灵活支出分别安排具体金额,这种方法可能适合你
什么是零基预算?一个清晰的定义
零基预算是一种个人理财方法:在每个月开始前,把月收入中的每一美元分配到一个明确的类别,例如必要支出、非必要消费、储蓄或还债,直到分配总额等于收入,不再有未分配的钱。
计算公式:
月收入 −(所有已分配类别)= $0
这并不意味着你要把钱全部花掉。 它的意思是给每一美元安排用途。 例如,你的收入是 $4,500,给必要支出分配 $1,800,给非必要消费分配 $900,给储蓄或还债分配 $1,200,那么剩下的 $600 也需要安排用途——可以放入应急资金、预留支出基金、旅行基金或投资账户。 要在月初之前确定这笔钱的用途,而不是等到之后再决定。
你可以用工作表、电子表格或预算工具来管理零基预算。 信封法是另一种限制各类别支出的方法,通常使用现金或标好类别的电子信封;50/30/20 等比例法则使用收入的大致比例,而不是给每一美元分配具体项目。
零基预算和 50/30/20:哪种更好?
没有哪种方法天生更好;它们适合不同的人和财务情况。
| 对比因素 | 零基预算 | 50/30/20 法则 |
|---|---|---|
| 设置方式 | 为各个具体类别分配金额 | 将收入分成三个大类 |
| 类别细致程度 | 为每一美元指定一个类别 | 三个大类 |
| 适用目标 | 还清债务、实现具体储蓄目标、清楚了解支出 | 简单易行、了解整体情况、保持总体财务健康 |
| 回顾重点 | 检查各项计划金额是否符合需要和记录 | 检查大类比例是否符合开销和优先事项 |
| 收入不固定时 | 每月按实际收入重新计算 | 以最低收入为基准 |
| 心理适配度 | 喜欢做计划、关注细节、目标明确的人 | 想要基本指引但不想事无巨细地管理的人 |
想进一步了解 50/30/20 法则,请阅读我们的 50/30/20 法则完整指南。 选择一种你能定期回顾并持续执行的细致程度。
第一步:从实际到手收入开始
在给各类别分配金额前,你需要准确知道可供分配的收入是多少。
**对于领取固定工资的人:**查看最近的工资单。 预算要以税后到手收入为准,而不是税前工资。 401(k) 和医疗保险等税前扣款已经扣除,不要再加回去。
**对于自由职业者、合同工、兼职人员等收入不固定的人:**可以参考过去的入账记录,估算一个比较谨慎、自己有把握的收入基准,并按这个数额制定计划。 收入超过基准后,再把多出的部分分配给账单、储蓄或其他优先事项。
**对于双收入家庭:**把双方的到手收入相加。 以家庭为单位制定预算;在共同的系统中管理全部收入,更容易执行零基预算。 共同的零基预算结构中也可以保留“你的”和“我的”独立类别。
Tip
如果加班、佣金或奖金会影响工资金额,请查看最近的入账记录,记下哪些金额会定期出现。 按自己的收入规律估算,实际收入到账后再更新。
第二步:先列出所有固定支出
先列出房租、保险和债务最低还款额等定期发生或已经承诺的开销。 这些费用的金额和灵活程度各不相同,所以要查看当前账单或协议,不要默认每个月的金额都一样。
固定支出类别:
- 房租或房贷
- 车贷
- 保险费(汽车、医疗、租客或房主保险、人寿保险)
- 债务最低还款额(信用卡、学生贷款、个人贷款)
- 网络、手机套餐
- 打算继续使用的订阅服务(逐项列出)
- 托育费用
把预计金额加起来。 如果留给其他需要的支出所剩无几,就利用预算计划查看哪些开销可以调整,以及收入、付款时间或可获得的支持是否需要考虑。
第三步:为浮动的必要支出分配金额
有些必要开销每个月都会变化。 参考近期账单和记录来估算;价格、用量或需求发生变化时,更新计划。
类别:
- 食品杂货(参考最近两个月的食品杂货支出估算——按实际情况制定,不要只按理想情况)
- 交通:汽油、停车费、公共交通月票(参考近期的实际支出,而不是希望自己花费的金额)
- 水电燃气:电费、水费、燃气费(参考上个月的账单,并根据季节调整)
- 自付医疗费用(参考处方药费用和通常的自付费用估算)
- 个人护理(理发、洗漱用品等——这些开销经常被低估)
如果计划金额远低于近期实际开销,在依赖这个低金额之前,先确认需要做出哪些改变。 近期平均值可以作为起点,但要考虑一次性支出、季节变化和预期变动。
第四步:将储蓄和还债设为预算类别
如果符合你的优先事项,可以先安排储蓄,再分配灵活支出:储蓄成为计划中的一个类别,而不只是月底剩下的钱。 零基预算本身并不规定哪个类别必须优先。
为以下用途分配具体金额:
- 应急资金(每月为目标存入的金额——参阅如何建立应急资金)
- 高利率债务的额外还款(最低还款额之外的部分)
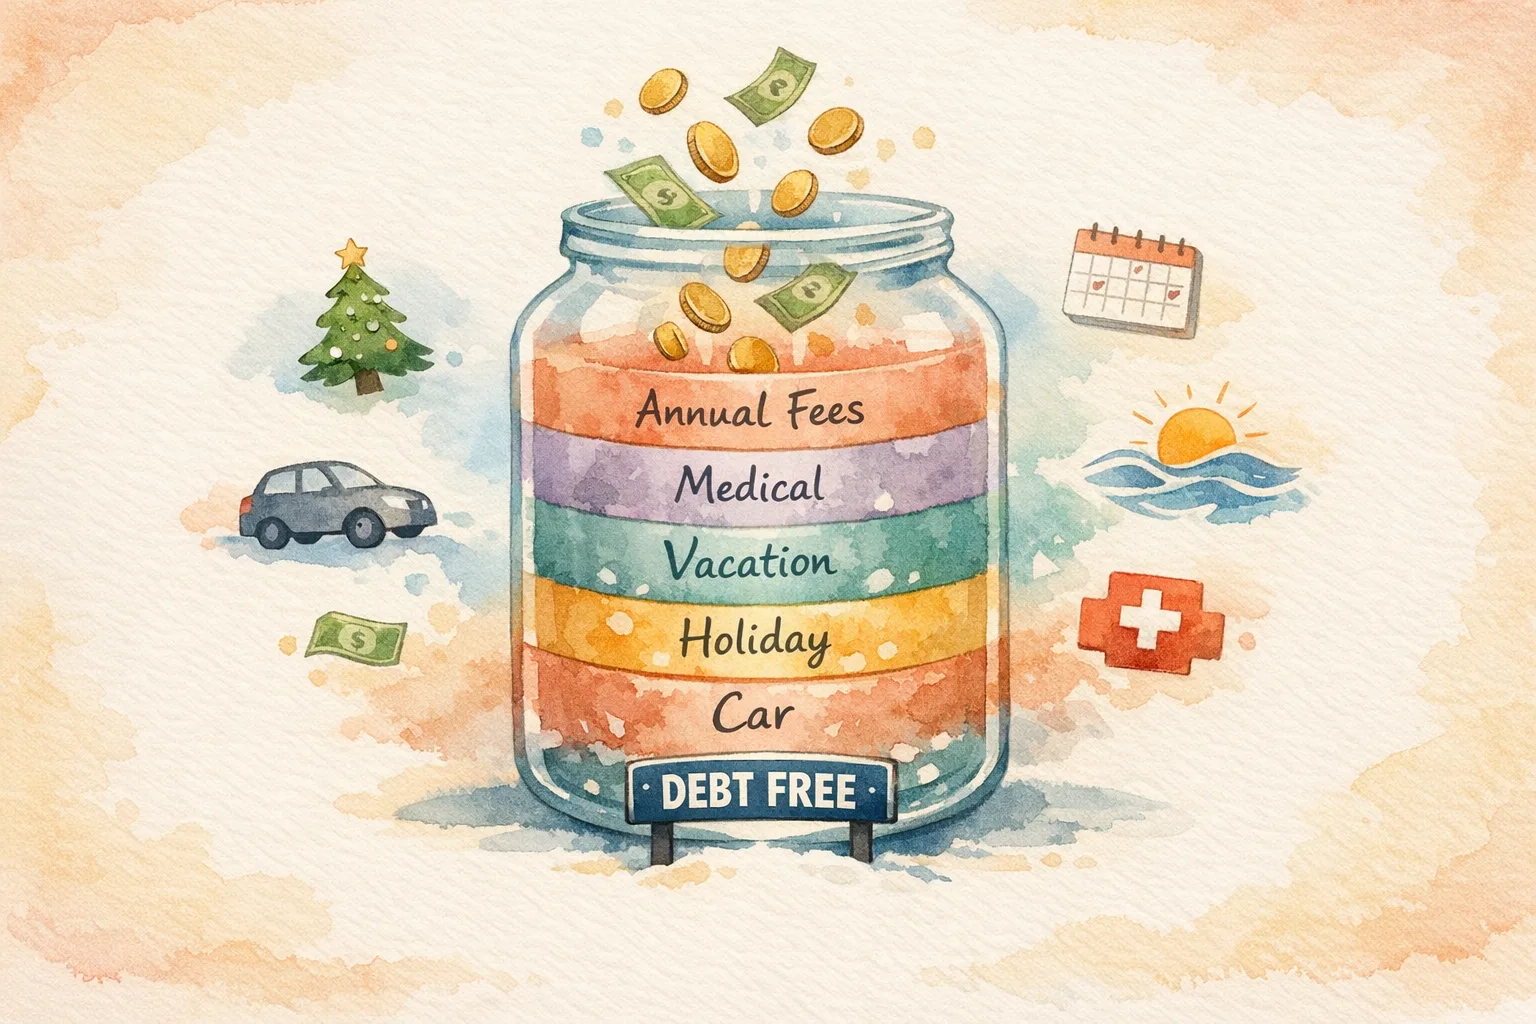
- 为可预见的未来开销预留资金(年度汽车保险费、节日礼物、旅行等——详见预留支出基金指南)
- 投资账户供款(例如超过雇主匹配额度的 401(k) 供款、Roth IRA 等)
- 短期储蓄目标(起好具体名称,例如“旅行基金”“买新笔记本电脑”“搬家费用”)
提前安排储蓄金额,就能把它纳入计划,而不是等着看最后还剩多少。 如果收入或必要开销发生变化,就调整计划,不要把最初的目标当作一定能实现的承诺。
Success
给每个储蓄类别取一个能说明用途的名称,例如“应急资金”或“汽车保养”,这样更容易回顾计划。 选择符合当前收入和开销的金额;这些情况变化时,再做调整。
第五步:把剩余金额分配给非必要消费
为固定支出、浮动的必要开销和储蓄都安排好金额后,把这些金额加起来。 收入中剩余的部分,就是可用于非必要消费的钱。
如果还剩 $800 可用于非必要消费,这就是你的灵活支出预算。 把它分配给对你重要的类别:
- 外出就餐:$200
- 娱乐:$100
- 服装:$100
- 兴趣爱好:$150
- 个人自由支出(不必解释用途):$150
- “娱乐基金”:$100
如果扣除必要开销和储蓄后,留给非必要消费的钱少得让你难以接受,可以明确考虑几种调整:增加收入、减少固定开销,或暂时减少储蓄。 你不能在看不到其他类别受影响的情况下,悄悄增加非必要消费;让这种影响一目了然正是这种方法的意义。
第六步:在月中回顾并调整
月初制定的零基预算,到了真实生活中不可能完全保持原样——这很正常。 核对并调整预算不代表失败,而是一次进度回顾。
选择一个适合工资和账单周期的时间,检查每个类别:
- 哪些类别的支出进度较慢,可能会低于预算?
- 哪些类别已经超支,或可能会超支?
- 是否需要从有结余的类别调出金额,补到其他类别?
如果实际支出与计划不同,请决定是要在类别之间调动金额、改变接下来的消费选择,还是更新今后的估算。 情况发生变化时,可以修改计划。
Warning
最初的估算可能与实际支出不同。 月底后把估算与记录进行比较,再根据实际开销调整下一份计划。
互动工作表
创建您的第一个零基础预算
输入您的收入,并将每一分钱分配到一个类别。当预算完成时,计数器将达到零。
零基预算常见错误及改进方法
错误一:漏掉年度和不定期支出
年度保险费、汽车注册费、礼物和季度订阅费用可能不会出现在普通月份的账单中。 如果预计会有这类开销,先估算金额,再判断分几个月预留资金是否符合你的现金流情况。 例如,一笔 $480 的年度账单,按 12 个月平均每月是 $40;但实际付款日期和是否负担得起仍然很重要。
错误二:设定的金额没有考虑近期实际开销
如果近期食品杂货支出约为 $450,却只安排了 $150,就要先想清楚有什么会发生变化,再依赖较低的金额。 以近期记录为起点,选择符合自己需要和收入的调整幅度;不存在适用于所有人的可持续削减比例。
错误三:没有设置“缓冲”或“备用”类别
可能会出现计划外的费用。 想想缓冲类别是否适合你的预算,并选择自己负担得起的金额。 例如,如果其他类别无法承担一笔 $30 的开销,缓冲类别可以帮助你决定如何记录这笔费用。
错误四:超出计划后直接放弃预算,没有进行调整
如果某个类别的支出超过计划金额,先回顾发生了什么,再决定是修改计划、调整之后的支出,还是从其他类别调入一笔金额。 调整计划也是一种选择;请确认调整后仍为其他优先事项留足资金。
错误五:家庭有共同开销,却只按个人制定预算
如果家庭成员共同承担某些开销,要先商定这些类别包含哪些费用,以及如何记录。 对于不共同承担的费用,每个人都可以保留自己的类别。
看清支出情况,零基预算才更容易执行
只有把计划与实际支出进行比较,预算才能反映现实。 你可以查看收据、账户记录或支出追踪应用;当开销或优先事项变化时,再调整各类别的金额。
Yomio 可以通过扫描收据或手动录入来记录购物,也可以显示收据中的商品明细。 它不会连接银行账户,不会自动把购物记录分配到零基预算,也不会发送类别级预算提醒。 如果这有助于你自己的预算管理,可以把它用作收据和支出记录工具。
想了解为什么精心制定的预算在缺少支出记录时仍可能失败,请阅读预算失败的五个真实原因。
常见问题
更多 Yomio 文章