Πώς να κάνετε προϋπολογισμό όταν ζείτε από μισθό σε μισθό
Καταγράψτε τις ημερομηνίες εισοδήματος και λογαριασμών για κάθε πληρωμή, προγραμματίστε πρώτα τα βασικά έξοδα και χρησιμοποιήστε ένα μικρό περιθώριο μόνο όταν χωράει στον προϋπολογισμό σας.

Yulia Lit
Ερευνήτρια καταναλωτικής ψυχολογίας και συμπεριφορικής οικονομίας

Πώς να κάνετε προϋπολογισμό όταν ζείτε από μισθό σε μισθό
Αν τα χρήματα τελειώνουν πριν από την επόμενη πληρωμή, ξεκινήστε καταγράφοντας τις ημερομηνίες και τα ποσά των εσόδων και των βασικών λογαριασμών. Στη συνέχεια, αντιστοιχίστε κάθε λογαριασμό σε μια πληρωμή, ελέγξτε τα κενά χρονισμού και αποφασίστε αν κάποια αλλαγή είναι ασφαλής και εφικτή για την περίπτωσή σας. Αυτή η διαδικασία μπορεί να ξεκαθαρίσει τις ταμειακές ροές· δεν μπορεί όμως να κάνει το εισόδημα να καλύψει έξοδα που το ξεπερνούν.
Βασικά συμπεράσματα
- Καταγράψτε το αναμενόμενο καθαρό εισόδημα, τους βασικούς λογαριασμούς και τις ημερομηνίες λήξης τους για τις επόμενες περιόδους πληρωμής.
- Προγραμματίστε τρόφιμα, μετακινήσεις και άλλα μεταβλητά βασικά έξοδα αφού καλύψετε τους σταθερούς λογαριασμούς.
- Επικοινωνήστε με έναν πάροχο και ρωτήστε αν μπορεί να αλλάξει η ημερομηνία πληρωμής ή να γίνει κάποια ρύθμιση· οι όροι διαφέρουν.
- Μην αυτοματοποιείτε αποταμιεύσεις ή πληρωμές αν μπορεί να προκαλέσουν υπερανάληψη ή να αφήσουν βασικές ανάγκες ακάλυπτες.
- Ενημερώνετε το σχέδιο όταν αλλάζει το εισόδημα ή τα έξοδα.
Προειδοποίηση
Ένα μηνιαίο σύνολο μπορεί να κρύψει τον καθημερινό χρονισμό καταθέσεων και λογαριασμών. Χρησιμοποιήστε ημερομηνίες μαζί με ποσά και συμπεριλάβετε μόνο χρήματα που περιμένετε να λάβετε.
Γιατί οι παραδοσιακοί προϋπολογισμοί αποτυγχάνουν όταν τα χρήματα είναι λίγα
Τα σταθερά ποσοστά δεν ταιριάζουν σε κάθε μοτίβο εισοδήματος και βασικών εξόδων. Ξεκινήστε από τις πραγματικές ημερομηνίες εισοδήματος, τις ημερομηνίες λήξης των λογαριασμών και το ποσό που είναι διαθέσιμο ανάμεσά τους. Αν τα βασικά έξοδα ξεπερνούν το διαθέσιμο εισόδημα, ο προϋπολογισμός μπορεί να δείξει το κενό, αλλά δεν μπορεί να το κλείσει από μόνος του.
Βήμα 1: Δημιουργήστε μια πραγματική εικόνα των χρημάτων σας
Για να λειτουργήσει οποιοσδήποτε προϋπολογισμός, χρειάζεστε ακριβή νούμερα — όχι εκτιμήσεις ή διαίσθηση.
Ξεκινήστε με καταστάσεις λογαριασμών και λογαριασμούς τουλάχιστον ενός μήνα και χρησιμοποιήστε μεγαλύτερη περίοδο αν το εισόδημα ή τα έξοδά σας μεταβάλλονται εποχικά. Το εργαλείο προϋπολογισμού ταμειακών ροών της CFPB συνιστά την καταγραφή εισοδήματος, πόρων και εξόδων πριν από τη δημιουργία προϋπολογισμού ταμειακών ροών. Μην βασίζεστε στη μνήμη. Αναζητήστε:
- Το πραγματικό καθαρό εισόδημά σας (μετά τον φόρο, όχι τον μεικτό μισθό)
- Σταθερούς μηνιαίους λογαριασμούς και τις ακριβείς ημερομηνίες λήξης τους
- Μεταβλητές δαπάνες: τρόφιμα, μετακινήσεις, φαγητό εκτός σπιτιού, συνδρομές
- Ακανόνιστα έξοδα — ετήσια ασφάλιση, επισκευές αυτοκινήτου, ιατρικές επισκέψεις
Η σύγκριση καταγραφών με εκτιμήσεις μπορεί να δείξει πού διαφέρουν. Μην υποθέσετε ότι η διαφορά είναι λάθος: ελέγξτε μετρητά, μεταφορές, επιστροφές χρημάτων, κοινά έξοδα και ελλιπείς καταστάσεις.
Επιλογή καταγραφής: Το Yomio μπορεί να σαρώνει αποδείξεις και υποστηρίζει χειροκίνητη καταχώριση εξόδων. Δεν συνδέεται με τραπεζικούς λογαριασμούς ούτε εισάγει συναλλαγές, γι’ αυτό χρησιμοποιήστε καταστάσεις ή άλλα αρχεία για να ελέγξετε την κίνηση του λογαριασμού σας.
Σχετικά: Αν καταγράφετε τις δαπάνες χειροκίνητα και θέλετε ένα πιο απλό σύστημα, δείτε τον οδηγό μας για τους καλύτερους τρόπους παρακολούθησης των δαπανών σας χωρίς περίπλοκες εφαρμογές.
Βήμα 2: Αντιστοιχίστε τους λογαριασμούς με τις πληρωμές σας
Αντιστοιχίστε κάθε λογαριασμό με τον μισθό ή άλλο εισόδημα που φτάνει πριν από την ημερομηνία λήξης του. Αυτό λειτουργεί με εβδομαδιαία, δεκαπενθήμερη ή μηνιαία πληρωμή, αλλά τα ποσά δεν θα μοιράζονται πάντα ισόποσα.
Δείτε πώς:
- Καταγράψτε κάθε λογαριασμό με την ημερομηνία λήξης και το ποσό του
- Τοποθετήστε κάθε λογαριασμό δίπλα στην ημερομηνία εισοδήματος που είναι διαθέσιμη πριν από τη λήξη του
- Επικοινωνήστε με τους παρόχους και ρωτήστε αν μπορεί να αλλάξει η ημερομηνία χρέωσης ή να γίνει ρύθμιση πληρωμής· η διαθεσιμότητα και οι όροι διαφέρουν
- Χρησιμοποιείτε αυτόματες πληρωμές μόνο όταν η ημερομηνία κατάθεσης και το διαθέσιμο υπόλοιπο τις καθιστούν ασφαλείς
Αφού αντιστοιχίσετε τους λογαριασμούς, ελέγξτε αν κάθε πληρωμή καλύπτει τις υποχρεώσεις που της αναθέσατε και εντοπίστε έγκαιρα τυχόν έλλειμμα.
Συμβουλή
Ορισμένοι πάροχοι μπορεί να προσφέρουν διαφορετική ημερομηνία λήξης ή ρύθμιση πληρωμής. Ρωτήστε για την επιλεξιμότητα, τις χρεώσεις και το πώς μια αλλαγή επηρεάζει τον επόμενο λογαριασμό.
Δοκιμάστε τώρα: Πρόγραμμα προϋπολογισμού ανά μισθό
Σχεδιαστής Προϋπολογισμού Μισθού
Εισαγάγετε τον καθαρό μισθό σας για κάθε πληρωμή και αντιστοιχίστε τους λογαριασμούς δείτε ακριβώς τι απομένει μετά από κάθε έναν.
Υπόλοιπο: 0
Υπόλοιπο: 0
Προσθήκη λογαριασμού
Βήμα 3: Επιλέξτε μέθοδο προϋπολογισμού που ταιριάζει στην πραγματικότητά σας
Δεν υπάρχει ένα ποσοστό κατανομής που να είναι σωστό για όλους. Επιλέξτε μια μέθοδο που κάνει ορατούς τους επόμενους λογαριασμούς και τα βασικά έξοδα και αλλάξτε την όταν αλλάζουν ο μισθός ή τα έξοδά σας.
Προϋπολογισμός μηδενικής βάσης
Ο προϋπολογισμός μηδενικής βάσης κατανέμει το διαθέσιμο εισόδημα σε προγραμματισμένα έξοδα, αποταμίευση ή άλλες προτεραιότητες. Μπορεί να σας βοηθήσει να δείτε αν κάθε λογαριασμός καλύπτεται, αλλά μην κατανέμετε χρήματα που δεν είναι διαθέσιμα. Το ιστολόγιο της YNAB εξηγεί αυτή τη μέθοδο· αντιμετωπίστε την ως επιλογή και όχι ως υποχρεωτικό στόχο.
Η μέθοδος «πληρώστε πρώτα τον εαυτό σας»
Η τακτική αποταμίευση μπορεί να είναι χρήσιμη όταν καλύπτονται οι βασικές ανάγκες και οι προγραμματισμένοι λογαριασμοί. Μην αυτοματοποιείτε μια μεταφορά αν μπορεί να προκαλέσει υπερανάληψη ή να αφήσει έναν λογαριασμό απλήρωτο. Η Money and Pensions Service του Ηνωμένου Βασιλείου εξηγεί τρόπους για να δημιουργήσετε συνήθεια αποταμίευσης.
Ο κανόνας 50/30/20 (προσαρμοσμένος στην πραγματικότητα)
Η κατανομή 50/30/20 είναι παράδειγμα προϋπολογισμού και όχι κανόνας που ταιριάζει σε κάθε νοικοκυριό. Όταν τα χρήματα είναι λίγα, καταγράψτε πρώτα τα βασικά έξοδα και τις ημερομηνίες λήξης και μετά αποφασίστε τι μένει για ευέλικτες δαπάνες ή αποταμίευση. Το εργαλείο προϋπολογισμού ταμειακών ροών της CFPB εστιάζει στον χρονισμό εισοδήματος και εξόδων από εβδομάδα σε εβδομάδα.
Δεν είστε σίγουροι ποια μέθοδος σας ταιριάζει;
Ποια μέθοδος προϋπολογισμού ταιριάζει στη ζωή σας;
Απαντήστε σε 3 γρήγορες ερωτήσεις για να βρείτε τη σωστή προσέγγιση προϋπολογισμού για την κατάστασή σας.
Q1: Πώς νιώθετε με το να παρακολουθείτε κάθε έξοδο;
Σχετικά: Αν δοκιμάσατε την YNAB και σας φάνηκε πολύπλοκη ή ακριβή, ο οδηγός μας για εναλλακτικές της YNAB καλύπτει αξιόλογες δωρεάν και οικονομικότερες επιλογές.
Βήμα 4: Δημιουργήστε πρώτα ένα μικρό αποθεματικό έκτακτης ανάγκης
Το ταμείο έκτακτης ανάγκης είναι χρήματα που κρατάτε για απρογραμμάτιστα έξοδα. Δεν υπάρχει ένα αρχικό ποσό που να ταιριάζει σε κάθε νοικοκυριό, γι’ αυτό επιλέξτε ποσό που δεν θέτει σε κίνδυνο το ενοίκιο, τα τρόφιμα, τις υπηρεσίες κοινής ωφέλειας, τις μετακινήσεις ή άλλους βασικούς λογαριασμούς. Ο οδηγός της CFPB για το ταμείο έκτακτης ανάγκης περιγράφει επίσης βήματα ταμειακών ροών, όπως το να ρωτήσετε αν μπορεί να αλλάξει η ημερομηνία λήξης ενός λογαριασμού.
Επιτυχία
Ξεκινήστε με ποσό που μπορείτε να διαθέσετε και αυξήστε το μόνο όταν καλύπτονται τα βασικά σας έξοδα.
Βήμα 5: Βρείτε περιθώριο χωρίς δραστικές περικοπές
Ελέγξτε τα δικά σας αρχεία για χρεώσεις που δεν χρησιμοποιείτε πλέον ή κόστη που μπορείτε να αλλάξετε με ασφάλεια. Δεν υπάρχει ένα σταθερό ποσοστό δαπανών που μπορεί να περικόψει κάθε νοικοκυριό.
Ελέγξτε τους παρακάτω τομείς στα δικά σας αρχεία:
Επαναλαμβανόμενες χρεώσεις. Ελέγξτε τις καταστάσεις για συνδρομές ή χρεώσεις που δεν χρησιμοποιείτε πλέον και δείτε τους όρους ακύρωσης πριν κάνετε κάποια αλλαγή. Ένας έλεγχος συνδρομών μπορεί να σας βοηθήσει να τις εξετάσετε.
Δαπάνες για τρόφιμα και σούπερ μάρκετ. Τα τρόφιμα είναι βασικό έξοδο και οι επιλογές διαφέρουν ανά νοικοκυριό. Συγκρίνετε τις δικές σας δαπάνες και ανάγκες πριν αλλάξετε αυτή την κατηγορία.
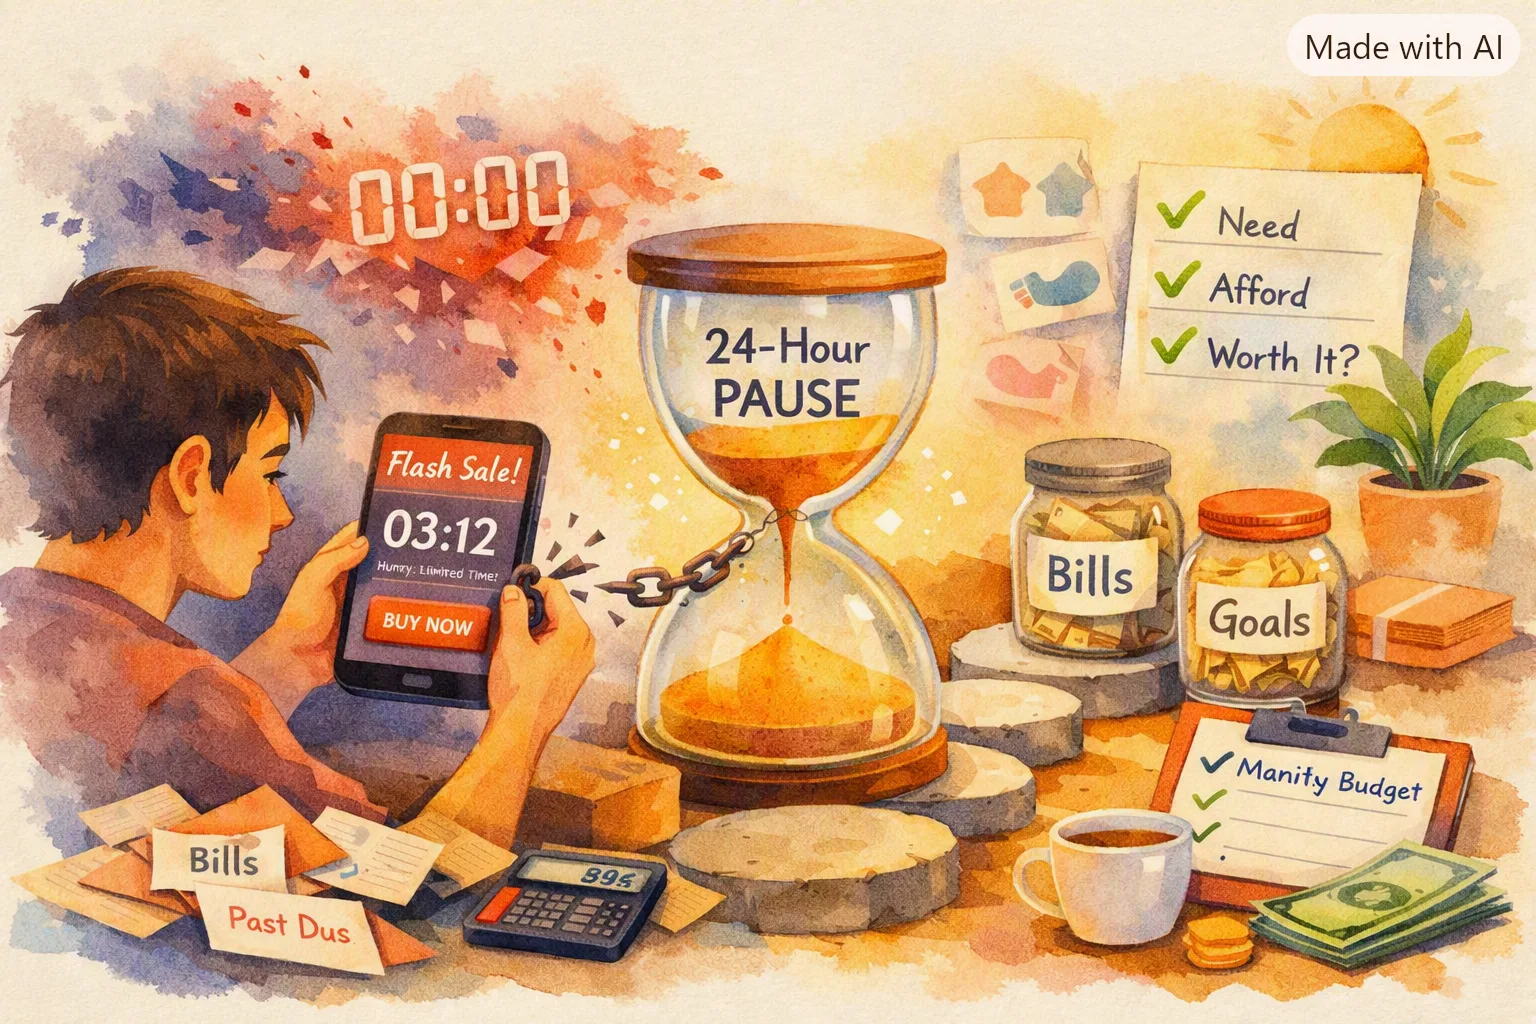
Παρορμητικές αγορές. Αν μια αγορά δεν είναι επείγουσα, κάντε παύση πριν από την ολοκλήρωση της πληρωμής και συγκρίνετέ την με το τρέχον σχέδιό σας. Οι εφαρμογές αγορών μπορεί να χρησιμοποιούν σχεδιαστικά χαρακτηριστικά που ενθαρρύνουν τις παρορμητικές αγορές· η κατανόησή τους μπορεί να σας βοηθήσει να αποφασίσετε συνειδητά.
Σχετικά: Αν αντιμετωπίζετε επίσης χρέος από αγορές «Αγοράστε τώρα, πληρώστε αργότερα» που συσσωρεύεται, διαβάστε την αναλυτική ματιά μας στο πώς οι υπηρεσίες BNPL μπορούν να καταστρέψουν τον προϋπολογισμό σας.
Βήμα 6: Ελέγχετε το σχέδιο με συχνότητα που ταιριάζει στον μισθό και τους λογαριασμούς σας
Ελέγχετε το σχέδιο όσο συχνά απαιτούν ο μισθός και οι λογαριασμοί σας. Για κάποιους αυτό σημαίνει έλεγχο μετά από κάθε πληρωμή· άλλοι μπορεί να ακολουθούν διαφορετική ρουτίνα. Ρωτήστε:
- Τι άλλαξε από τον τελευταίο μου έλεγχο;
- Ποιοι λογαριασμοί ή βασικά έξοδα λήγουν πριν από το επόμενο εισόδημα;
- Υπάρχει κενό χρονισμού που χρειάζεται προσοχή;
Ελέγξτε το σχέδιο όταν χρειάζεστε ενημερωμένες πληροφορίες. Προσαρμόστε το όταν αλλάζουν το εισόδημα, οι λογαριασμοί ή τα βασικά έξοδα.
Η αλλαγή νοοτροπίας που κάνει αυτό να λειτουργεί
Ο προϋπολογισμός όταν δεν σας περισσεύουν χρήματα συχνά μοιάζει τιμωρητικός — σαν να καταγράφετε απλώς πόσο λίγα έχετε. Αυτή η οπτική δυσκολεύει τη συνέπεια.
Δείτε το αλλιώς: ο προϋπολογισμός δεν είναι περιορισμός. Είναι ένα σχέδιο για το πού πηγαίνουν τα χρήματά σας, αντί για ένα μυστήριο σχετικά με το πού πήγαν. Ο στόχος δεν είναι να ξοδεύετε λιγότερα για τα πάντα — είναι να ξοδεύετε συνειδητά σε όσα έχουν σημασία και να περιορίζετε τη σπατάλη σε όσα δεν έχουν.
Αυτή είναι μια ουσιαστικά διαφορετική σχέση με τα χρήματα και είναι εφικτή πριν αυξηθεί το εισόδημά σας.
Λίστα γρήγορης εκκίνησης
- Συγκεντρώστε καταστάσεις και λογαριασμούς για μια χρήσιμη περίοδο, όπως έναν μήνα ή περισσότερο αν το εισόδημα μεταβάλλεται
- Καταγράψτε κάθε επαναλαμβανόμενο λογαριασμό με ποσό και ημερομηνία λήξης
- Αντιστοιχίστε τους λογαριασμούς σε συγκεκριμένες ημερομηνίες πληρωμής
- Ελέγξτε αν οι αυτόματες πληρωμές είναι ασφαλείς στις προγραμματισμένες ημερομηνίες τους
- Αποφασίστε αν ένας ξεχωριστός λογαριασμός ταμείου έκτακτης ανάγκης ταιριάζει στην περίπτωσή σας
- Ορίστε ποσό αποταμίευσης μόνο αφού καλυφθούν οι βασικοί λογαριασμοί
- Ελέγξτε τις επαναλαμβανόμενες χρεώσεις και τους όρους ακύρωσης πριν κάνετε αλλαγές
- Επανεξετάστε τη μέθοδο όταν αλλάζουν το εισόδημα ή τα έξοδα
Εργαλεία που αξίζει να εξετάσετε
Η χειροκίνητη παρακολούθηση δαπανών δύσκολα διατηρείται. Αυτά τα εργαλεία μειώνουν την τριβή:
- Yomio — Σαρωτής αποδείξεων και παρακολούθηση εξόδων για καταγραφές από αποδείξεις και χειροκίνητες καταχωρίσεις· δεν συγχρονίζει τραπεζικές συναλλαγές.
- YNAB — Εφαρμογή προϋπολογισμού μηδενικής βάσης με τη δική της μέθοδο προϋπολογισμού· ελέγξτε τους τρέχοντες όρους δοκιμής και τιμολόγησης στον ιστότοπο του παρόχου. Αν σας φαίνεται υπερβολικά πολύπλοκη, δείτε τον οδηγό μας για εναλλακτικές της YNAB.
- Wallet by BudgetBakers — Ελέγξτε τη σημερινή διαθεσιμότητα και τα υποστηριζόμενα νομίσματα στον ιστότοπο του παρόχου.
- Spendee — Απλή διεπαφή, υποστήριξη πολλών νομισμάτων και διαθεσιμότητα παγκοσμίως.
- Εργαλειοθήκη «Τα χρήματά σας, οι στόχοι σας» της CFPB — Δωρεάν εργαλεία για ταμειακές ροές και δαπάνες.
Το να ξεμένετε πριν από την επόμενη πληρωμή είναι πρόβλημα ταμειακών ροών που πρέπει να αξιολογήσετε με πραγματικές ημερομηνίες και ποσά. Χρησιμοποιήστε αυτό το σχέδιο για να βρείτε κενά χρονισμού και πιθανές αλλαγές και αναζητήστε τοπική υποστήριξη αν τα βασικά έξοδα ξεπερνούν το διαθέσιμο εισόδημα.
Ξεκινήστε από εκεί.
Δείτε πού πηγαίνουν πραγματικά τα χρήματά σας
Σαρώστε αποδείξεις, ελέγξτε τα εξαγόμενα στοιχεία και κρατήστε αρχεία εξόδων. Χρησιμοποιήστε καταστάσεις λογαριασμών για συναλλαγές που δεν αντιπροσωπεύονται από αποδείξεις.
Δοκιμάστε το Yomio δωρεάν