Seguimiento de Recibos de Donaciones para Deducciones Fiscales Más Fáciles
Construye un sistema de seguimiento de recibos de donaciones que mantenga las contribuciones deducibles de impuestos organizadas, búsquedas y listas antes de la temporada de declaración.
Yulia Lit
Escritor de Finanzas del Comportamiento
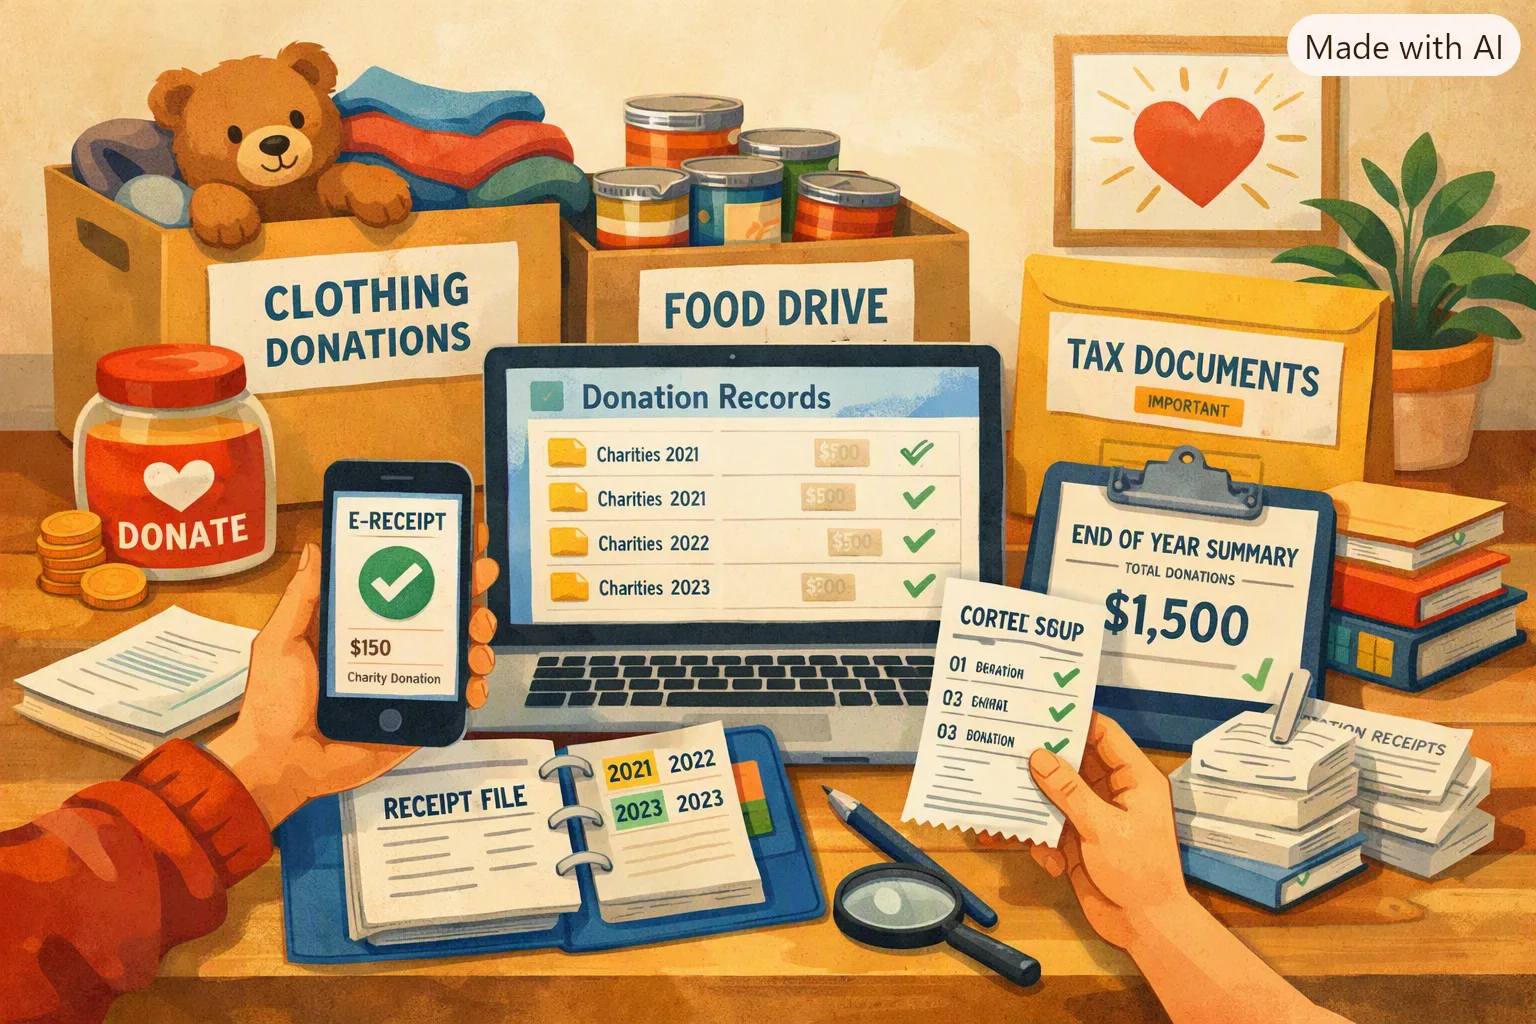
Seguimiento de Recibos de Donaciones para Deducciones Fiscales Más Fáciles
El seguimiento de donaciones tiende a fallar en la época fiscal, no en el momento de la donación. Las personas son generosas durante todo el año, luego pasan horas reconstruyendo dónde, cuándo y cuánto dieron.
El IRS tiene reglas estrictas de comprobación para deducciones caritativas. Según la Sección 170 del IRC, para cualquier donación de $250 o más, debe tener un reconocimiento escrito contemporáneo (CWA) de la organización benéfica. "Contemporáneo" significa que debe tener el reconocimiento en su poder en el momento en que presenta su declaración de impuestos (o la fecha de vencimiento, si es anterior). El requisito es estricto, y el cumplimiento sustancial no se aplica, lo que significa que una aproximación cercana no es suficiente. La falta del reconocimiento = perder toda la deducción, sin importar cuán generosa sea su contribución.
Incluso para donaciones menores de $250, necesita comprobante: un recibo, estado de cuenta bancario o reconocimiento escrito que muestre la fecha, cantidad y nombre de la caridad. Esta no es documentación opcional; es la base de una declaración fiscal defendible.
Un rastreador de recibos de donaciones previene el ajetreo de la época fiscal convirtiendo cada contribución en un registro completo en el momento en que ocurre.
Puntos clave
- IRC §170 requiere reconocimiento escrito para donaciones de $250+; se aplica el cumplimiento estricto (no se aplica la doctrina de cumplimiento sustancial)
- Donaciones $250+ sin reconocimiento escrito = deducción completa desaprobada
- Donaciones <$250 aún requieren comprobante: recibo, estado de cuenta bancario o confirmación de caridad
- Auditorías trimestrales (10 minutos) detectan comprobantes faltantes antes de que llegue la temporada fiscal
- El seguimiento organizado de donaciones ahorra 2–4 horas durante la preparación fiscal
Entendiendo el umbral de $250 de la Sección 170 del IRC
Para donaciones de $250 o más, IRC §170 requiere un reconocimiento escrito contemporáneo de la organización receptora que contenga:
- Cantidad de contribución en efectivo (o descripción pero no valor de propiedad)
- Si se recibieron bienes o servicios a cambio (gala benéfica con subasta silenciosa? Anótalo)
- Descripción y estimación de buena fe del valor de bienes/servicios recibidos (si aplica)
Ejemplos:
- Donación: $500 en efectivo a la Cruz Roja → Se necesita reconocimiento escrito que muestre la cantidad y confirme que no se recibieron bienes/servicios
- Donación: $300 a gala benéfica (que incluye cena valorada en ~$100) → Se necesita reconocimiento escrito que muestre la cantidad de donación y el valor estimado de la cena recibida
- Donación: Contribución de $250 en acciones → Se necesita reconocimiento escrito de la caridad mostrando la donación y que se recibieron las acciones
El reconocimiento no necesita ser una carta formal; un recibo de correo electrónico de la caridad funciona. Pero debe tenerlo en su archivo fiscal antes de presentar.
El estándar de documentación que realmente necesita
Para cada donación, guarde:
- Nombre de la organización (nombre legal completo; use el EIN si es posible)
- Fecha (fecha de donación, no fecha de recepción)
- Cantidad (cuánto dio)
- Método de pago (efectivo, cheque, tarjeta de crédito, transferencia de acciones, etc.)
- Archivo de comprobante (recibo de correo electrónico, reconocimiento en PDF, carta escaneada, estado de cuenta bancario)
- Notas sobre bienes/servicios recibidos (si aplica; gala benéfica? Subasta silenciosa? Anótalo)
Si falta uno de estos, la confianza en la presentación cae rápidamente. Para donaciones $250+, la falta del reconocimiento escrito = desaprobación automática de la deducción.
El flujo de trabajo trimestral
1. Guarde donaciones en una categoría dedicada
Nunca las mezcle con regalos o gastos generales. Las categorías mixtas son difíciles de validar durante la presentación y aumentan el riesgo de auditoría.
2. Cargue comprobante el mismo día
Los correos electrónicos de confirmación digital se pierden rápidamente. Los reconocimientos de caridad a menudo se marcan con hora y se envían inmediatamente. Capture y almacene inmediatamente.
Para donaciones en línea: Tome una captura de pantalla o guarde la página de confirmación que muestre la organización, fecha, cantidad y cualquier recibo de pago.
Para donaciones en efectivo/cheque: Solicite un recibo de la caridad en el momento de la donación. Si no proporcionan uno, solicite una confirmación escrita por correo electrónico.
Para donaciones recurrentes o promesas: Obtenga reconocimiento escrito anual de la caridad antes del 31 de enero del año siguiente.
3. Etiquete por causa y organización
Las etiquetas hacen que los resúmenes de fin de año sean precisos y rápidos:
- Revisión basada en organización ("Cruz Roja: $500 + $250 + $100 = $850 anual")
- Revisión basada en causa ("Refugio de animales: $300 + $100 = $400 anual")
- Análisis de donaciones únicas vs recurrentes ("Recurrente: $100/mes = $1,200 anual")
4. Ejecute una auditoría trimestral de 10 minutos
Su auditoría trimestral verifica:
- Archivos de comprobante faltantes para donaciones $250+ (debe tener reconocimiento escrito)
- Archivos de comprobante faltantes para donaciones <$250 (debe tener recibo o estado de cuenta bancario)
- Entradas duplicadas (¿contó la misma donación dos veces?)
- Nombres inconsistentes para organizaciones (Cruz Roja, Cruz Roja Americana, RC — normalice)
Trimestral es el punto ideal: frecuente enough para atrapar errores, ligero enough para mantener.
Errores que cuestan deducciones
- Esperar hasta la temporada de presentación para reconstruir registros: Si la caridad cerró o perdió registros, no puede recuperar el reconocimiento
- Asumir que los estados de cuenta bancarios son comprobante suficiente: Los estados de cuenta bancarios prueban que pagó a alguien; no prueban que fue una donación caritativa a una organización calificada ni la fecha exacta
- Perder recibos o cartas en papel para eventos únicos: Galas benéficas, caminatas, recaudaciones de fondos — estas donaciones únicas son las más fáciles de perder documentación
- No normalizar nombres de organizaciones: Si escribió "Cruz Roja," "Cruz Roja Americana," y "CRA" en tres años separados, un auditor podría pensar que son tres organizaciones diferentes
- Falta de bienes/servicios recibidos: Si donó $500 a una gala benéfica donde recibió una cena de $150, solo puede deducir $350 (donación menos valor justo de mercado de bienes recibidos)
Para un diseño de flujo fiscal más amplio, consulte Cómo Rastrear Gastos para Impuestos y Rastrear Gastos Comerciales para Trabajadores Autónomos.
Información
Una verificación trimestral de 10 minutos detecta documentos faltantes mientras aún son fáciles de recuperar. Para abril, solicitar un reconocimiento de reemplazo de una caridad es casi imposible.
Mantén cada deducción de donación defendible
Yomio puede guardar recibos que escaneas o registras manualmente. Conserva las confirmaciones escritas que sean necesarias y consulta las normas fiscales aplicables a tu caso.
Organiza Recibos de DonacionesPreguntas Frecuentes
¿Necesito mantener copias digitales y en papel? Las copias digitales generalmente son suficientes si son legibles, completas y muestran la fecha, cantidad, nombre de la organización y reconocimiento del estatus caritativo. Guarde originales en papel para donaciones de muy alto valor ($5,000+) si prefiere redundancia extra.
¿Son las donaciones recurrentes (transferencias automáticas mensuales) más fáciles de manejar? Sí, pero solo si cada cargo recurrente aún tiene comprobante asociado y etiquetado claro. Solicite reconocimiento escrito anual de la caridad para todas las donaciones recurrentes a fin de año (las organizaciones benéficas generalmente envían esto automáticamente).
¿Cuánto tiempo debo guardar registros de donaciones? Orientación del IRS: 3 años desde la fecha de presentación. En la práctica, mantener el historial de donaciones de varios años en un sistema buscable es mejor, para que pueda responder rápidamente si lo cuestionan.
¿Las donaciones en especie (ropa usada, artículos del hogar) necesitan recibos? Sí. Para donaciones en especie, necesita un recibo de la caridad que muestre la fecha, nombre de la organización e inventario detallado de bienes donados. También necesita un reconocimiento escrito contemporáneo si el valor excede $250, y un Formulario 8283 si el valor excede $500.
¿Qué pasa si una caridad ya no existe? Si necesita comprobante de una donación histórica y la caridad cerró, el IRS puede aceptar estados de cuenta bancarios o cheques cancelados como evidencia de respaldo. Esta es la razón por la cual la captura en el mismo día de los reconocimientos es crítica — no puede confiar en que la caridad exista en abril cuando presente.
Explorar siguiente
Si está optimizando deducciones y registros, continúe con Seguimiento de Garantía, Rastreador de Pagos de Facturas, y Cómo Rastrear Gastos Comerciales para Trabajadores Autónomos.
Lectura relacionada
Conclusión
El seguimiento de recibos de donaciones no se trata de burocracia. Es un hábito protector que preserva tanto el valor de su deducción (IRC §170 requiere reconocimiento escrito para $250+) como su tranquilidad cuando llega la temporada de presentación. Las contribuciones caritativas son deducibles de impuestos; asegúrese de capturar y organizar la comprobante que las hace defendibles.
U.S. federal recordkeeping only
Organize records for review
Choose records you want to gather. This checklist does not decide whether an expense is deductible or reportable.
Select records to gather:
Select at least one record type.