Cómo crear un presupuesto cuando vives de salario en salario (Guía 2026)
Anota las fechas de ingresos y facturas esenciales y asigna cada factura al ingreso que llegará antes del vencimiento. Un presupuesto de flujo de caja muestra los desfases sin fijar una tasa de ahorro.

Yulia Lit
Investigadora en Psicología del Consumidor y Economía del Comportamiento

Cómo crear un presupuesto cuando vives de salario en salario
Empieza por anotar las fechas y los importes de tus ingresos y facturas esenciales. Asigna cada factura al ingreso que llegue antes de su vencimiento. Un presupuesto de flujo de caja muestra los desfases entre ingresos y gastos, pero no aumenta el dinero disponible. Herramienta de flujo de caja de la CFPB
Puntos clave
- Quedarse sin dinero antes del día de pago es un problema de sincronización del flujo de caja, no un defecto de carácter.
- Alinear las facturas con tus salarios es el movimiento de mayor impacto que puedes hacer.
- Incluso una pequeña transferencia automática en cada día de pago genera un verdadero colchón con el tiempo.
- Compara tus registros con tus estimaciones y revisa las diferencias con ayuda de los comprobantes disponibles.
- Registrar cifras reales — no estimaciones — es lo que rompe el ciclo.
Advertencia
Los consejos presupuestarios tradicionales asumen que ya tienes ahorrado el equivalente a un mes de gastos. La mayoría de los hogares que viven de salario en salario no lo tienen. Por eso los consejos estándar fallan — están diseñados para un punto de partida diferente.
Por qué los presupuestos tradicionales fallan cuando el dinero escasea
El consejo clásico — «ahorra el 20 %, invierte el resto» — suena elegante en teoría. Pero cuando el alquiler, la compra y el coche ya consumen tu salario completo, un presupuesto mensual basado en porcentajes puede empeorar las cosas. Fallas una semana y entras en números rojos.
El ciclo de salario en salario no es un problema de fuerza de voluntad. Es un problema de sincronización del flujo de caja. Tu alquiler vence el día 1 independientemente de si cobras el día 3.
Eso es lo primero que hay que corregir.
Paso 1: Construye un panorama real de tus finanzas
Antes de que cualquier presupuesto funcione, necesitas cifras precisas — no estimaciones ni corazonadas.
Extrae los últimos 2–3 meses de extractos bancarios y de tarjetas. No te fíes de la memoria. Busca:
- Tus ingresos netos reales (después de impuestos, no el bruto)
- Facturas mensuales fijas y sus fechas de vencimiento exactas
- Gastos variables: alimentación, transporte, comer fuera, suscripciones
- Gastos irregulares — seguros anuales, reparaciones del coche, visitas médicas
Yomio permite escanear o subir recibos y registrar gastos manualmente. Revisa los datos extraídos; la aplicación no se conecta a cuentas bancarias ni importa transacciones.
Paso 2: Alinea tus facturas con tus días de cobro
Este es el movimiento más infravalorado para cualquiera que viva de salario en salario — y funciona tanto si cobras semanalmente, quincenalmente o mensualmente.
En lugar de pensar en presupuestos mensuales, piensa en ventanas de nómina. Asigna cada factura recurrente a un día de cobro específico.
- Lista cada factura con su fecha de vencimiento e importe
- Suma el total y divide entre el número de días de pago al mes
- Contacta con los proveedores (agua, teléfono, internet) y pide cambiar la fecha de facturación — la mayoría lo acepta
- Configura pagos automáticos para cada factura
Consejo
La mayoría de las compañías de servicios, operadoras de teléfono e incluso algunos propietarios te dejarán cambiar la fecha de facturación con una sola llamada.
Pruébalo ahora: Planificador de presupuesto de nómina
Planificador de presupuesto de nómina
Introduce tu salario neto de cada pago y asigna tus facturas ve exactamente lo que te queda después de cada cobro.
Restante: 0
Restante: 0
Añadir un gasto fijo
Paso 3: Elige un método presupuestario que se adapte a tu realidad
Presupuesto base cero
Cada euro de ingresos recibe un propósito antes de que empiece el mes. Ingresos menos gastos planificados igual a cero.
El método Págate primero
Transfiere una pequeña cantidad a ahorros antes de pagar cualquier factura. Incluso una modesta suma por nómina.
La regla 50/30/20: un ejemplo, no una obligación
Esta distribución puede servir como punto de partida, pero no encaja con todos los ingresos y gastos esenciales. Empieza por tus ingresos reales, las fechas de vencimiento y los gastos imprescindibles.
¿No sabes qué método es el adecuado para ti?
Qué método de presupuesto se adapta a tu vida?
Responde 3 preguntas rápidas para encontrar el enfoque de presupuesto más adecuado para tu situación.
Q1: Cómo te sientes ante el seguimiento de cada gasto?
Paso 4: Construye primero un pequeño colchón de emergencia
Sin al menos un pequeño colchón, cualquier presupuesto acabará rompiéndose.
Elige una cantidad de ahorro que no ponga en riesgo el alquiler, la comida, los servicios ni otras facturas esenciales. La guía de fondo de emergencia de la CFPB explica opciones para empezar según cada situación.
Éxito
Construir incluso un pequeño fondo de emergencia está asociado con menos estrés financiero y menos deudas de alto interés para gastos imprevistos.
Paso 5: Encuentra margen sin recortes drásticos
Suscripciones olvidadas. La mayoría paga por varios servicios que rara vez usa. Revisar los extractos bancarios en busca de cargos recurrentes suele revelar un desperdicio mensual significativo.
Gastos en alimentación. Planificar las comidas una semana con antelación y cocinar en casa más noches ahorra una cantidad significativa.
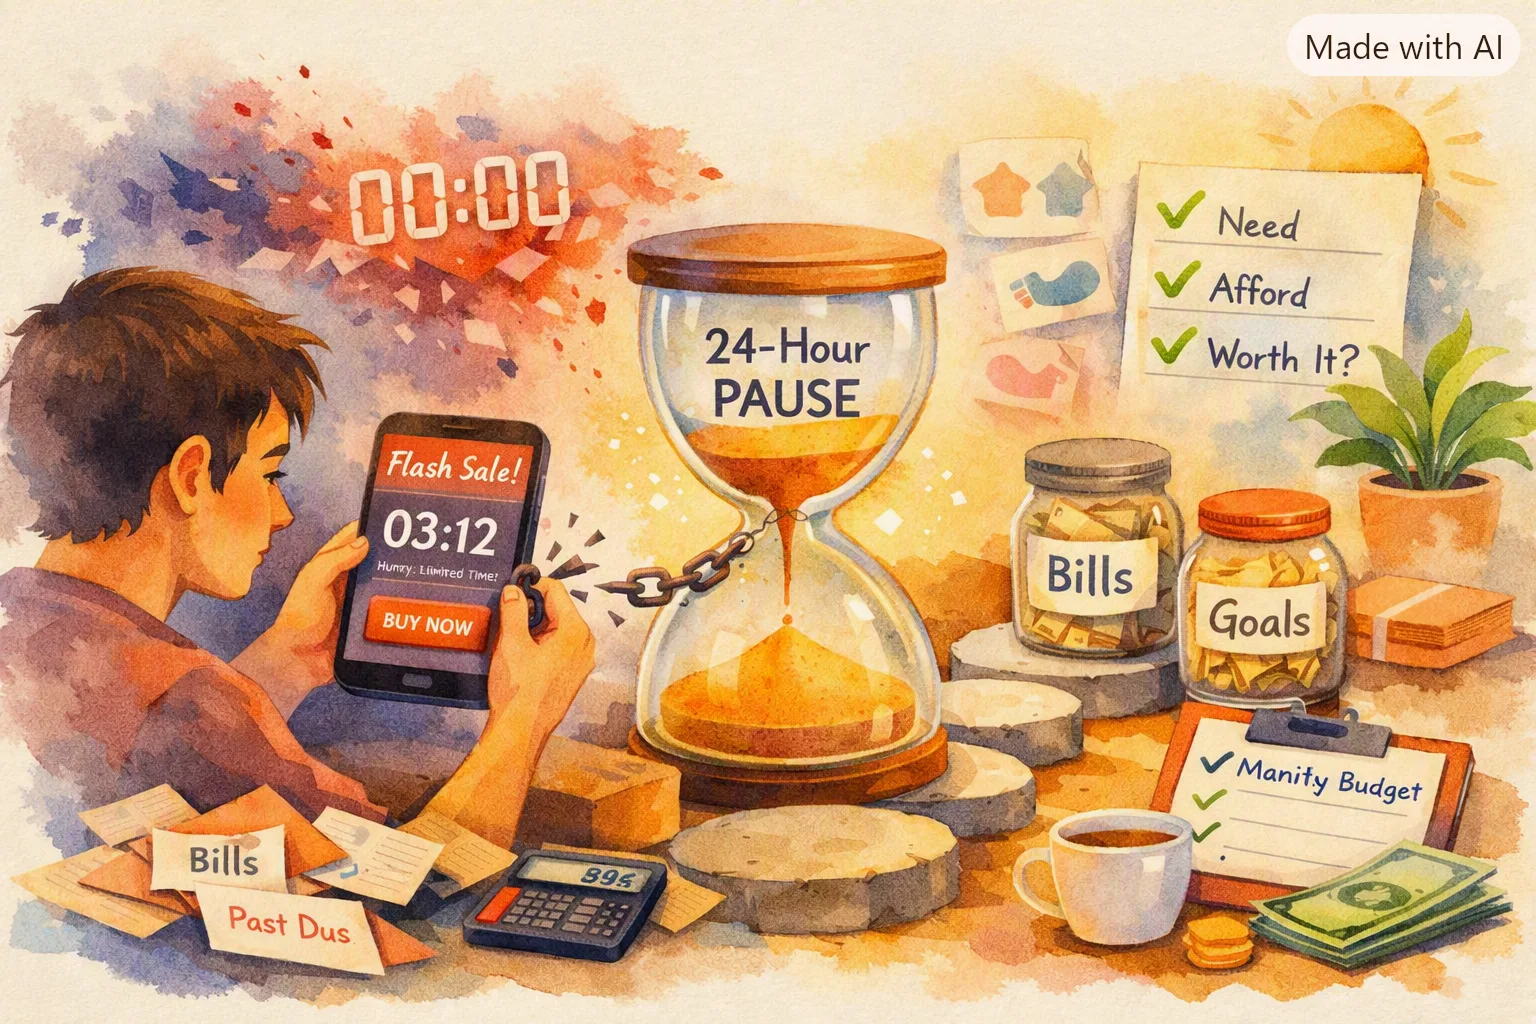
Compras impulsivas. Prueba la regla de las 24 horas: añade artículos al carrito, espera un día y compra solo si todavía los quieres.
Paso 6: Haz un seguimiento semanal, no mensual
Un rápido control semanal de 5 minutos es mucho más efectivo que las revisiones mensuales.
Cada domingo, revisa:
- ¿Qué gasté esta semana?
- ¿Voy bien encaminado para el mes?
- ¿Hay gastos próximos para los que planificar?
Lista de inicio rápido
- Extraer 3 meses de extractos bancarios y de tarjeta
- Listar cada factura recurrente con importe y fecha de vencimiento
- Asignar facturas a días de cobro específicos
- Configurar pagos automáticos para facturas fijas
- Abrir una cuenta de ahorro separada para el fondo de emergencia Aporta a un fondo de emergencia solo una cantidad que puedas apartar después de cubrir los gastos esenciales; no hay un porcentaje que sirva para todos.
- Cancelar suscripciones no utilizadas en los últimos 30 días
- Elegir un método presupuestario y comprometerse durante 60 días
Herramientas recomendadas
- Yomio — permite escanear o subir recibos y registrar gastos manualmente. Revisa los datos extraídos; la aplicación no se conecta a cuentas bancarias ni importa transacciones.
- Fintonic — Aplicación española para organizar cuentas, categorizar movimientos y recibir alertas
- BBVA — App bancaria con análisis de gastos y categorización automática
- YNAB — App de presupuesto base cero con prueba gratuita
- Wallet by BudgetBakers — Disponible en más de 150 países
Ve adónde va realmente tu dinero
Escanea o sube recibos, revisa los datos extraídos y registra gastos manualmente cuando lo necesites. Usa extractos para las transacciones que no aparecen en los recibos.
Probar Yomio gratisVivir de salario en salario es una situación, no un rasgo de personalidad. Con la estructura adecuada, la mayoría de las personas ve una mejora significativa en 60–90 días.