Seguimiento de gastos secundarios: seguimiento de ingresos, reducción de impuestos, conservación de más en 2026
Gastos en la vía para reducir el impuesto al trabajo por cuenta propia. Calcule su beneficio neto real después del impuesto SE, el impuesto sobre la renta y los costos comerciales deducibles, antes de presentar la declaración.
Yulia Lit
Investigador en Psicología del Consumidor y Economía del Comportamiento
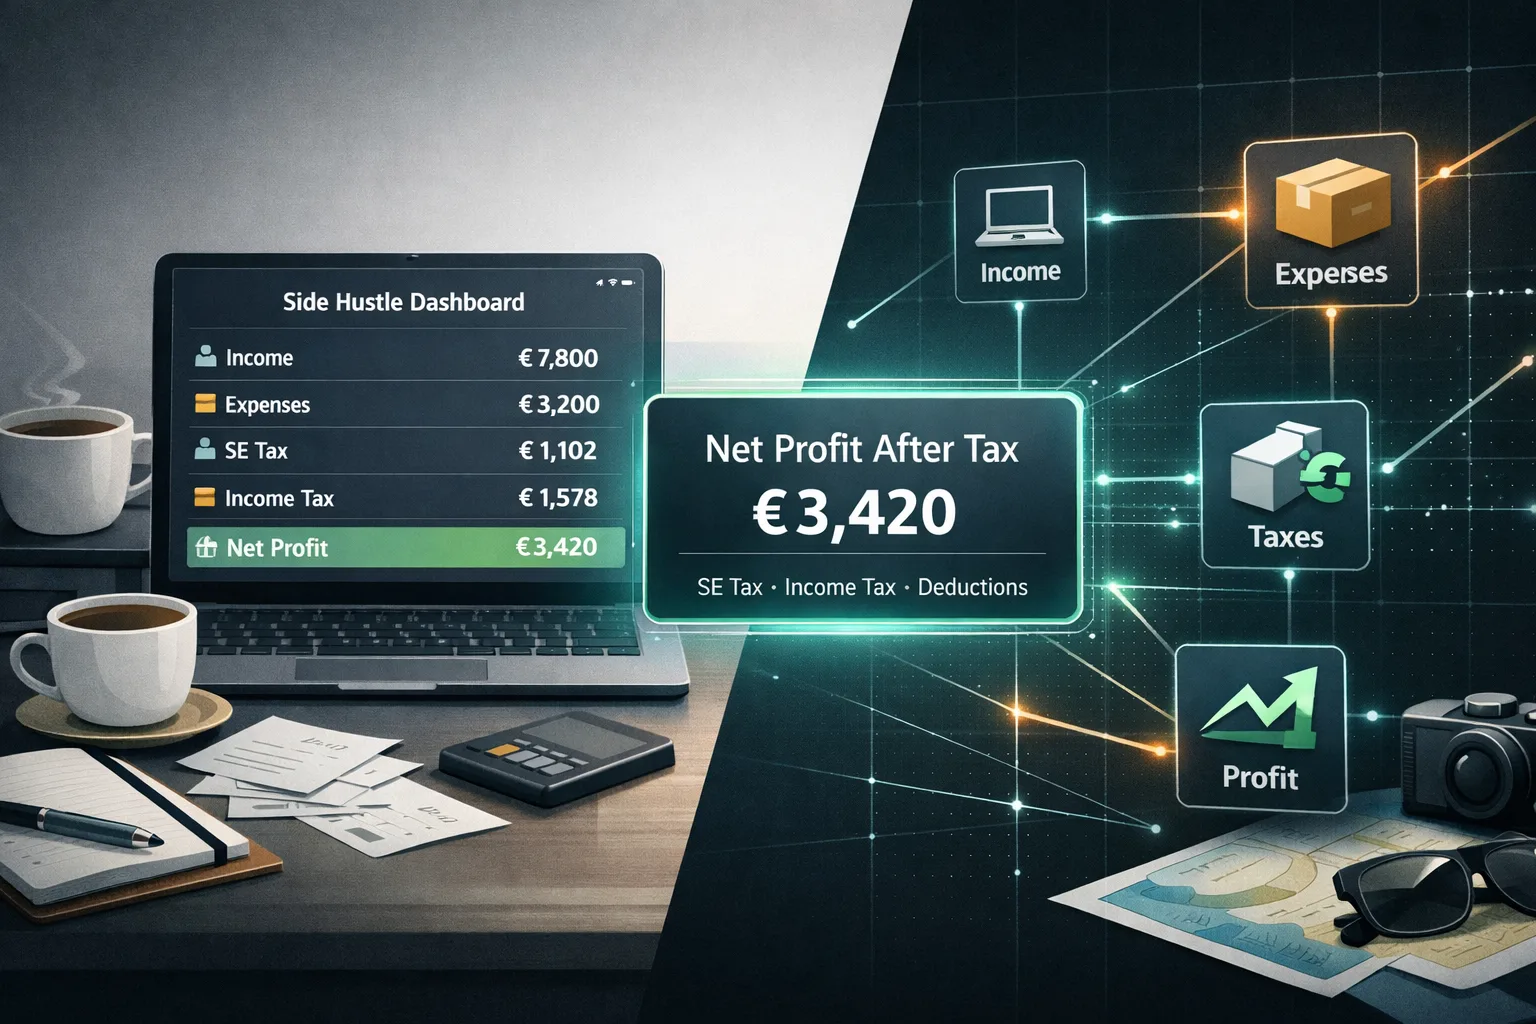
Seguimiento de gastos secundarios: realice un seguimiento de los ingresos, reduzca los impuestos y conserve más en 2026
Para respaldar posibles deducciones de una actividad por cuenta propia en EE. UU., registra los ingresos y gastos del negocio, conserva los justificantes y sepáralos de los gastos personales. Que un gasto sea deducible y el ahorro que pueda producir dependen de su finalidad, de tu situación fiscal y de las reglas vigentes del IRS.
Esta guía trata sobre las normas federales de EE. UU.; si resides en otro país, consulta las reglas locales. Un registro ordenado ayuda a preparar la declaración y respaldar las cantidades reclamadas.
Esta guía crea un sistema práctico de seguimiento de gastos secundarios para 2026, uno que captura cada deducción, calcula la ganancia neta real y produce documentación lista para los impuestos estimados trimestrales y la presentación anual.
Conclusiones clave
- Para los impuestos federales de EE. UU., el impuesto sobre el trabajo por cuenta propia suele calcularse sobre el 92,35 % de los ingresos netos. En 2026, la parte de Seguro Social (12,4 %) tiene un límite combinado de $184.500 para salarios e ingresos netos por cuenta propia; la parte de Medicare (2,9 %) no tiene límite. Este impuesto se suma al impuesto federal sobre la renta (IRS, SSA).
- No hay una tasa combinada única que se aplique a todos. El impuesto sobre el trabajo por cuenta propia suele calcularse sobre el 92,35 % de los ingresos netos; el impuesto sobre la renta también depende de los ingresos totales, la situación de declaración y otros factores.
- Para el año natural 2026, los pagos estimados vencen el 15 de abril, el 15 de junio y el 15 de septiembre de 2026, y el 15 de enero de 2027; las fechas que caigan en fin de semana o festivo pueden cambiar. La obligación depende del impuesto previsto y de las reglas de puerto seguro, no del saldo al presentar la declaración (IRS).
- Entre los conceptos que conviene revisar están la oficina en casa, los desplazamientos de negocio y el desarrollo profesional; su deducibilidad depende de las reglas y la documentación aplicables.
- Una cuenta bancaria dedicada a ingresos y gastos secundarios es la herramienta organizacional más eficaz: crea un registro de auditoría de gastos natural.
- Registrar los gastos cada mes puede ayudar a encontrar los justificantes y reducir la reconstrucción de registros al final del año.
La trampa fiscal del trabajo por cuenta propia en la que caen la mayoría de los estafadores secundarios
Los empleadores y las personas que trabajan por cuenta propia pagan partes distintas de los impuestos del Seguro Social y Medicare. El impuesto sobre el trabajo por cuenta propia suele calcularse sobre el 92,35 % de la ganancia neta; las tasas y el límite del Seguro Social siguen las reglas anuales del IRS y la SSA.
El ahorro fiscal de un gasto no es igual para todas las personas. La ganancia neta puede afectar tanto el impuesto sobre el trabajo por cuenta propia como el impuesto federal sobre la renta, pero el resultado depende de los ingresos, las retenciones, las deducciones y los créditos. Conserva los justificantes y usa un cálculo fiscal actualizado; no presupongas un porcentaje fijo de ahorro.
Advertencia
En EE. UU., los ingresos netos por cuenta propia de $400 o más suelen tener que declararse y están sujetos al impuesto sobre el trabajo por cuenta propia; ese límite no exige por sí solo pagos trimestrales de impuestos estimados. Por lo general, se requieren pagos estimados si prevé deber al menos $1.000 después de las retenciones y los créditos reembolsables, sujeto a las reglas de puerto seguro. El interés por impuestos impagados cambia cada trimestre; consulte las reglas del IRS sobre impuestos estimados y las tasas trimestrales actuales.
Calcule su beneficio neto y su responsabilidad fiscal
Ingrese sus ingresos mensuales y gastos deducibles para ver su resultado real después del trabajo por cuenta propia y los impuestos sobre la renta:
Recordkeeping arithmetic · no tax rules
Summarize amounts you enter
Use the same currency and time period for every amount. The result subtracts entered expenses from entered gross income; it does not convert currencies or calculate tax.
Expenses for the same period
Las 6 categorías de gastos secundarios a seguir
1. Software y herramientas
Cualquier software utilizado específica o principalmente para su actividad secundaria es totalmente deducible. Esto incluye:
- Herramientas de gestión de proyectos (Notion, Asana, Trello)
- Software de diseño (Adobe Creative Cloud, Canva Pro, Figma)
- Herramientas de comunicación (Slack, Zoom, Loom)
- Software de facturación y contabilidad (FreshBooks, Wave, QuickBooks)
- Herramientas específicas de la industria relevantes para su actividad
Documentación requerida: Recibo de suscripción mensual o anual de cada servicio.
2. Mercadotecnia y Publicidad
La publicidad paga, las publicaciones patrocinadas, los costos de creación de contenido y la fotografía profesional para su negocio son todos deducibles.
- Gasto en Facebook/Instagram/Google Ads
- LinkedIn Premium si se utiliza para el desarrollo empresarial
- Suscripciones a fotografías de archivo
- Registro de dominio y alojamiento de sitios web.
- Tarjetas de presentación, folletos, materiales promocionales.
Documentación requerida: Recibos de cada plataforma o proveedor.
3. Oficina en casa
Si tiene un espacio de trabajo dedicado y utilizado exclusivamente para sus actividades secundarias, puede deducir una parte de su alquiler/hipoteca, servicios públicos y seguro. Verhow to track expenses for taxespara obtener la guía completa de deducciones por oficina en casa.
Consejo
Para los inquilinos en las principales ciudades que pagan entre $ 2000 y $ 3500 al mes, una oficina en casa de 10 × 10 en un apartamento de 1000 pies cuadrados representa el 10% de la superficie total. Eso es el 10 % de $36 000/año en alquiler = $3600 en costos deducibles de oficina en casa. Combinada con los servicios públicos (10 % de ~$2400/año = $240), la deducción por oficina en casa por sí sola puede valer $3840 por año en un apartamento importante de la ciudad.
4. Desarrollo profesional
Los cursos, libros, conferencias y certificaciones directamente relacionados con su campo secundario son deducibles.
- Cursos en línea (Coursera, Udemy, MasterClass si están relacionados con el trabajo)
- Libros y revistas profesionales.
- Inscripción a conferencias y viajes a eventos relacionados con el trabajo.
- Membresías en asociaciones industriales
Restricción clave: La educación debe mantener o mejorar las habilidades en su trabajo actual. La educación para ingresar a un nuevo campo no es deducible.
5. Equipos y Suministros
Cualquier equipo comprado principalmente para su actividad secundaria se puede deducir utilizando la Sección 179 (deducción total en el año de compra) o la depreciación estándar.
- Cámaras, micrófonos, iluminación (para creadores de contenido)
- Computadoras, tabletas, monitores externos (parte comercial)
- Herramientas y materiales específicos para su oficio.
- Material de oficina (papel para impresora, tinta, cuadernos)
Documentación requerida: Recibo que muestre la fecha de compra y el precio. Estimación del porcentaje de uso comercial si el equipo es de uso personal.
6. Servicios profesionales
Los honorarios pagados a los profesionales que ayudan a su negocio son totalmente deducibles.
- Honorarios de contador o preparador de impuestos (para la parte relacionada con su declaración comercial)
- Honorarios legales por contratos, formación de empresas o protección de propiedad intelectual.
- Costos del asistente virtual
- Trabajo subcontratado (contratistas pagados a través del 1099)
Configurar un sistema de seguimiento de actividad lateral en 3 pasos
Paso 1: abra una cuenta bancaria exclusiva (30 minutos, una sola vez)
La decisión organizativa más eficaz para las finanzas secundarias. Dirija todos los ingresos secundarios a esta cuenta. Pague todos los gastos secundarios de esta cuenta. Al final del año, el estado de cuenta es su registro de ingresos y gastos.
Separar las operaciones del negocio de los gastos personales puede facilitar la conciliación, pero las comisiones y los saldos mínimos varían según la entidad. Comprueba las condiciones vigentes antes de elegir una cuenta.
Paso 2: capture todos los recibos en el momento del gasto
Utilice Yomio para escanear todos los recibos comerciales inmediatamente después de la compra, ya sean impresos o digitales. La aplicación categoriza automáticamente el gasto y almacena una imagen del recibo vinculada a la transacción. Esto crea un registro a prueba de auditorías contemporáneo al gasto.
Para gastos digitales (suscripciones de software, inversión publicitaria), habilite el reenvío de recibos por correo electrónico a una carpeta dedicada o intégrelo con su aplicación de seguimiento de gastos.
Paso 3: Establezca una fecha de revisión trimestral del impuesto estimado
Cada trimestre, antes de la fecha de vencimiento del impuesto estimado:
- Beneficio neto total de la cuenta dedicada (ingresos menos gastos)
- Estime el impuesto con las instrucciones vigentes del IRS y tu situación fiscal completa; no hay una tasa fija para todas las personas.
- Consulta en IRS.gov las opciones de pago y los plazos actuales.
Esto toma 20 minutos por trimestre y garantiza que nunca enfrentará una gran factura de impuestos inesperada al presentar la declaración.
La deducción por actividades secundarias que más se pasa por alto: la mitad del impuesto SE
Los trabajadores autónomos pueden deducir la mitad de su impuesto sobre el trabajo por cuenta propia del ingreso bruto al calcular el ingreso bruto ajustado. Esta deducción aparece en el Anexo SE y reduce automáticamente su ingreso imponible antes de aplicar su tasa de impuesto sobre la renta.
Según las reglas federales de EE. UU., por lo general se deduce la mitad del impuesto sobre el trabajo por cuenta propia al calcular el impuesto sobre la renta. El efecto depende de los ingresos, salarios, deducciones y circunstancias de la declaración; consulta las instrucciones del IRS, no una cifra fija.
Seguimiento de gastos secundarios: seguimiento de ingresos, reducción de impuestos, conservación de más en 2026
Escanea un recibo o registra un gasto manualmente, revisa los datos y guarda el registro.
Probar YomioPreguntas frecuentes
¿En qué momento mi actividad secundaria requiere una LLC o entidad comercial separada? No existe un límite de ingresos general a partir del cual una LLC sea obligatoria o siempre más conveniente. La forma jurídica depende de la responsabilidad, los contratos, el estado de registro y las consecuencias fiscales; consulta las reglas de tu estado con un abogado o asesor fiscal antes de cambiar.
¿Necesito emitir formularios 1099 a los contratistas que contrato para mi actividad secundaria? Sí. Para pagos por servicios de una empresa estadounidense, el umbral de declaración del formulario 1099-NEC es de $2.000 o más para pagos realizados en 2026; era de $600 para pagos anteriores a 2026. Presente el formulario al IRS y entrégueselo al contratista antes del plazo aplicable de enero del año siguiente. Solicite un W-9 a cada contratista antes del primer pago. (IRS)
¿Cómo separo los gastos personales y comerciales en una tarjeta de crédito compartida? Esto es difícil de hacer de forma limpia y crea una carga de documentación a la hora de declarar impuestos. La solución correcta es una tarjeta exclusiva para empresas; incluso una tarjeta de crédito empresarial básica y sin comisiones crea una separación clara. El uso de una tarjeta compartida y marcar manualmente las transacciones comerciales produce registros inconsistentes que crean riesgos de auditoría.
Más de Yomio
- How to track expenses for taxes— la guía completa de documentación de gastos fiscales
- Track business expenses as a freelancer— configuración completa de autónomo para clientes, contratos e impuestos
- Zero-based budgeting— dale a cada dólar de ingresos secundarios un trabajo antes de gastarlo
- How to build an emergency fund— proteja su ingreso principal cuando fluctúen los ingresos secundarios