Reconciliación de Gastos Empresariales de Fin de Año: Lista de Verificación Antes de Cerrar los Libros
Las compras desde cuentas personales no registradas y los registros de millaje obsoletos convierten enero en un caos—aquí está la lista de verificación para reconciliar gastos empresariales de manera limpia antes de fin de año, y exportarlos directamente a QuickBooks o Xero.

Alex Chen
Gerente de Producto y Defensor de las Finanzas Personales
Reconciliación de Gastos Empresariales de Fin de Año: Lista de Verificación Antes de Cerrar los Libros
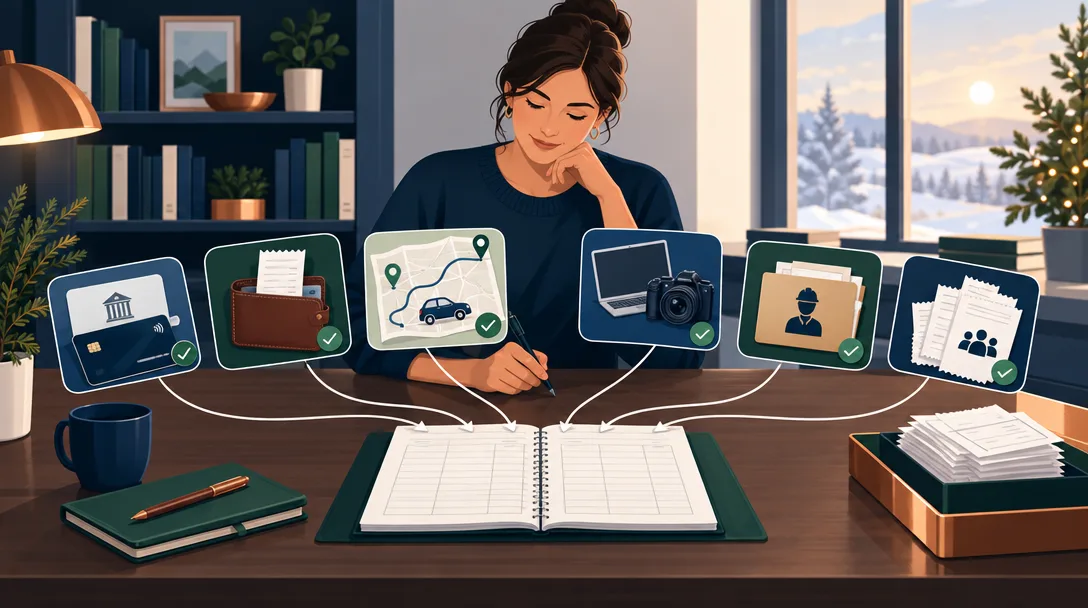
A mediados de enero, los dueños de pequeños negocios y sus contadores enfrentan una lucha predecible. Los gastos pagados desde tarjetas de crédito personales en noviembre nunca llegaron a los libros. Los registros de millaje de primavera se perdieron. Un pago a contratista de septiembre carece de documentación. Una compra de equipo nunca fue marcada para depreciación acelerada bajo la Sección 179. El resultado: declaraciones fiscales incompletas, deducciones perdidas por miles de dólares, y una reconciliación caótica que debería haberse terminado en octubre. Esto es evitable. Un proceso estructurado de reconciliación de fin de año—construido mientras el año aún está cerrándose—convierte enero de una crisis en una confirmación. Esta guía recorre cada cuenta y categoría, destaca los errores más comunes, y vincula cada paso a reglas reales del IRS y umbrales. Para fin de año 2026, tus libros estarán lo suficientemente limpios como para exportarlos directamente a QuickBooks o Xero sin una sola ida y vuelta con tu contador.
Puntos clave
- Reconcilia todas las cuentas empresariales (cheques, ahorros, tarjetas de crédito, PayPal/Stripe) contra estados bancarios y de tarjeta línea por línea antes de cerrar el año.
- Marca los gastos pagados desde cuentas personales o cuentas mixtas—esta es la categoría más omitida y a menudo representa miles en deducciones listas para impuestos.
- Compara los registros con la tasa del IRS correspondiente al período: 72,5 centavos por milla del 1 de enero al 30 de junio de 2026 y 76 centavos del 1 de julio al 31 de diciembre. Revisa los requisitos de documentación de la Publicación 463 del IRS.
- Audita las compras de equipo para elegibilidad de depreciación acelerada bajo la Sección 179 (hasta $2,560,000 en 2026) versus depreciación multianual—clasificar mal un artículo puede costar miles en impuestos diferidos.
- Confirma que todos los pagos a contratistas por $2,000 o más requieren un formulario 1099-NEC, reflejando el aumento de umbral de 2026 de $600.
Tu marco de reconciliación de fin de año
Paso 1: Reconcilia cada cuenta contra tus estados bancarios y de tarjeta
Comienza con los fundamentos: una comparación línea por línea de cada transacción en tus libros contra tus estados bancarios y de tarjeta. Esto detecta errores de entrada de datos, transacciones duplicadas, y la ocasional transacción que nunca se procesó.
Qué obtener:
- Estado bancario del mes final para todas las cuentas corrientes/de ahorros empresariales.
- Estado de tarjeta de crédito más reciente para cada tarjeta de negocios.
- Informe de reconciliación final de PayPal, Stripe, Square, u otros procesadores de pagos (si aplica).
Qué comparar:
- Depósitos: Compara depósitos bancarios con ingresos en tus libros; marca cualquier cantidad faltante o no coincidente.
- Gastos: Cada entrada de gasto en tus libros debe tener un cargo correspondiente en un estado; si no, nunca se procesó (aún pendiente) o fue registrado incorrectamente.
- Partidas pendientes: Anota cualquier cheque emitido pero aún no compensado, o reembolsos en tránsito.
La Administración de Pequeños Negocios enfatiza que incluso los sistemas de contabilidad sofisticados requieren esta reconciliación; detecta fraude y errores de codificación que de otro modo se acumularían hasta enero.
Paso 2: Identifica los gastos pagados desde cuentas personales
Aquí es donde los dueños de pequeños negocios pierden más dinero. Un dueño paga una factura de vendedor desde su tarjeta de crédito personal, o reembolsa a un empleado que pagó de su propio bolsillo, y la transacción se registra como un gasto personal—o nunca se registra en absoluto. A fin de año, estos pagos dispersos representan deducciones no reclamadas.
Acción: Recorre tus estados de tarjeta de crédito y cheques personales del 1 de enero al 31 de diciembre. Busca:
- Facturas de vendedores pagadas desde tu tarjeta personal (por ejemplo, una factura de proveedor cargada a tu Visa).
- Reembolsos por gastos empresariales pagados por miembros del equipo.
- Servicios profesionales (contabilidad, asesoría legal, consultoría) facturados a ti personalmente.
- Suscripciones de software o herramientas pagadas mediante tarjeta personal.
Para cada transacción de cuenta personal que identifiques:
- Verifica que fue para el negocio (no una compra personal codificada incorrectamente).
- Anota la fecha, cantidad, vendedor, y propósito empresarial.
- Ingresa en tus libros con "Reembolso de cuenta personal" anotado en el comentario.
- Si es un reembolso de un empleado, asegúrate de que el recibo del empleado esté en el archivo.
Este paso único a menudo recupera $3,000–$10,000 en deducciones de fin de año para equipos pequeños.
Paso 3: Finaliza y verifica los registros de millaje
Los gastos de vehículos son una deducción significativa, pero el IRS deniega deducciones de millaje más a menudo que cualquier otra categoría—usualmente porque el registro de millaje está incompleto, carece de notas de propósito empresarial, o fue calculado después de fin de año (las reglas del IRS requieren registro contemporáneo, no reconstrucción).
Lista de verificación de auditoría de registro de millaje:
- Cada entrada tiene cuatro elementos: fecha, destino, propósito empresarial, y millas recorridas. La Publicación 463 del IRS requiere los cuatro; falta cualquiera debilita todo tu registro.
- El propósito es específico, no vago: "Reunión con cliente—Boston, MA" es aceptable; solo "negocio" no lo es.
- Las millas son consistentes con la geografía: Un día de 200 millas con un destino de 50 millas es una bandera roja. Usa una herramienta de mapeo (Google Maps, MapQuest) para verificar distancias de ida y vuelta después del hecho.
- La tasa es correcta para el período conducido: La tasa de millaje empresarial estándar de 2026 es 72.5 centavos por milla (1 de enero – 30 de junio) y 76 centavos por milla (1 de julio – 31 de diciembre). Si condujiste el 1 de julio, ajusta la tasa ese día.
- Las millas personales están excluidas: Cualquier conducción no empresarial (desplazamientos, recados personales) debe ser restada de tu total. El desplazamiento desde tu hogar a tu oficina nunca es deducible.
- El registro incluye millas anuales totales y porcentaje empresarial: Si condujiste 30,000 millas y 18,000 fueron de negocio, tu millaje deducible es 18,000. Documenta esta proporción.
Si tu registro de millaje está incompleto: Reconstruye a partir de entradas del calendario, notas de reuniones, o emails que muestren fechas de viaje y destinos. El IRS acepta reconstrucción si es detallada y contemporánea (creada cerca de las fechas originales, no meses después). Sin embargo, un registro incompleto o vago invita preguntas de auditoría; un registro integral desde el inicio del año evita las preguntas.
Paso 4: Audita las compras de equipo para depreciación acelerada versus depreciación
Muchos pequeños negocios se pierden la elección de deducción acelerada bajo la Sección 179, que te permite deducir el costo total del equipo, maquinaria, y vehículos que califican en el año de compra en lugar de depreciarlos durante varios años. Esta es una de las deducciones de mayor impacto disponibles, pero requiere intención: debes elegir la Sección 179 en tu declaración de impuestos para reclamarla.
Para cada compra de equipo en 2026:
- ¿Es elegible? La Sección 179 se aplica a propiedad personal tangible comprada para uso empresarial (maquinaria, equipo de computadora, muebles, vehículos, herramientas). No se aplica a tierra, edificios, o mejoras capitalizadas.
- ¿Cuál es el costo de compra? Los límites de la Sección 179 para el monto total deducible a $2,560,000 en 2026. Este límite se reduce dólar por dólar por el costo de propiedad de la Sección 179 puesta en servicio que exceda $4,090,000.
- ¿Es un vehículo deportivo utilitario (SUV)? Los SUVs y camiones pesados tienen un límite especial: solo $32,000 pueden ser deducidos bajo la Sección 179 por vehículo en 2026, incluso si el vehículo cuesta más.
- ¿Había oportunidades de depreciación de bonificación? Bajo la ley actual, se aplica depreciación de bonificación del 100% a propiedad nueva y usada elegible; consulta con tu contador en tiempo si estás cerca del umbral de eliminación gradual.
Ejemplo: el límite para SUV no basta para determinar el tratamiento fiscal de un camión de $45,000. El resultado depende de la clasificación del vehículo, las reglas de depreciación y las elecciones disponibles. Consulta a un profesional fiscal antes de presentar la declaración; no supongas que el resto debe depreciarse en cinco años.
Acción: Lista todas las compras de equipo por más de $500 en 2026, clasifica cada una como elegible para la Sección 179 o no, y decide (con tu contador) qué artículos reclamar la Sección 179. Esta elección se hace en tu declaración de impuestos, no en tus libros, pero marcar artículos elegibles ahora previene un caos post-impuestos.
Paso 5: Verifica los pagos a contratistas 1099-NEC y umbrales
Si pagaste a contratistas por servicios, debes emitir el Formulario 1099-NEC para todos los contratistas que recibieron $2,000 o más en un año calendario. Este umbral aumentó de $600 en 2025, un cambio significativo que sorprendió a muchos pequeños negocios en enero de 2026.
Antes del 1 de febrero de 2027, fecha ajustada para los formularios 1099-NEC de 2026 porque el 31 de enero cae en domingo:
- Extrae una lista de todos los pagos a contratistas (contratistas independientes, autónomos, consultores, vendedores que emiten facturas) realizados en 2026.
- Totaliza pagos por contratista: Solo los contratistas que totalizan $2,000 o más reciben un 1099-NEC.
- Verifica la información fiscal del contratista: Obtén o confirma el Número de Identificación Fiscal (TIN) del contratista, que es requerido en el formulario 1099-NEC.
- Separa contratistas 1099 de empleados: Los empleados de nómina (W-2) nunca reciben 1099-NECs; solo los verdaderos contratistas independientes los reciben.
El IRS cruza referencias entre presentaciones de 1099-NEC y declaraciones fiscales de contratistas; subreportar u omitir un 1099-NEC requerido crea un desajuste que invita a preguntas de auditoría. Sobrereportar (emitir un 1099-NEC a alguien por debajo del umbral de $2,000) puede desencadenar disputas de contratistas y correcciones del IRS.
Error común: Agrupar pagos de múltiples contratistas como una línea de vendedor única. Si pagaste al Contratista A $800 y al Contratista B $1,500 de la misma agencia, el total de cada contratista es inferior a $2,000, así que ninguno necesita 1099-NEC. Pero si pagaste al Contratista A $1,200 y al Contratista B $900, totalizando $2,100, ningún individual cruza el umbral—aún sin 1099-NEC requerido.
Paso 6: Captura y categoriza todos los recibos de miembros del equipo
Si tu negocio reembolsa a empleados o miembros del equipo por gastos empresariales pagados de su propio bolsillo, o si miembros del equipo envían gastos para aprobación, fin de año es el momento para finalizar todos los recibos y asignaciones de categoría pendientes.
Acción:
- Envía un email a todos los miembros del equipo una fecha límite (por ejemplo, 15 de diciembre) para presentar recibos pendientes de gastos de 2026.
- Solicita documentación completa: Para cada recibo, requiere la fecha, vendedor, cantidad, propósito empresarial (nombre del cliente, evento, o entregable), y categoría (viajes, comidas, suministros de oficina, etc.).
- Compara recibos con estados bancarios/de tarjeta: Verifica que cada recibo corresponda a un cargo real en tus cuentas empresariales.
- Categoriza consistentemente: Si usas QuickBooks o Xero, asegúrate de que todos los gastos presentados por el equipo usen la misma taxonomía de categoría que tus gastos directos, así que las exportaciones son limpias y los contadores pasan menos tiempo reclasificando.
Por qué esto importa para la gestión de gastos del equipo: Los miembros pueden escanear recibos y asignar categorías o proyectos en Yomio Business Mode. El administrador puede revisarlos y aprobarlos si esa opción está activada. Exporta los datos como CSV y, después de revisarlos, impórtalos manualmente en QuickBooks o Xero.
Errores comunes que descarrilan la reconciliación
1. Confundir cheques pendientes con gastos no capturados: Un cheque pendiente (emitido pero aún no compensado) debe estar marcado como "pendiente" en tu reconciliación, no ingresado como faltante. Cuando se compense en enero, aparecerá en tu estado y se resolverá naturalmente. Recodificarlo como un gasto de enero infla los números del próximo año.
2. Aceptar "viajes de negocio" sin propósito: Un pasaje aéreo de $300 es deducible, pero solo si tienes evidencia del propósito empresarial (reunión con cliente, conferencia, capacitación). "Viaje" en el comentario no es suficiente para propósitos del IRS. La Publicación 463 del IRS requiere que registres el propósito empresarial contemporáneamente (cerca de la fecha de transacción), no al momento de auditoría.
3. Contar dos veces reembolsos de equipo: Si un empleado pagó $200 de su propio bolsillo y lo reembolsaste, registras el gasto de $200 una vez (el pago original del empleado), no dos veces (el pago y el reembolso). El reembolso es una transferencia interna, no un gasto.
4. Retrasar la documentación de pagos a contratistas: Esperar hasta enero para enviar al contratista la información del 1099-NEC es demasiado tarde; muchos contratistas necesitan esta información para preparar sus propias declaraciones fiscales a mediados de enero. Envía la información del contratista (solicitud de TIN y resumen de pagos) antes del 31 de diciembre.
Preguntas Frecuentes
¿Qué si tengo transacciones que aún no se han procesado (aún pendientes)? Déjalas marcadas como "pendiente" en tu reconciliación. No las reclasifiques como gastos del próximo año o las remuevas de los totales de este año. Cuando se compensen (usualmente a mediados de enero), compárala nuevamente para confirmar que se procesaron correctamente. Las transacciones pendientes que nunca se compensen deben ser revisadas con tu banco (pueden indicar fraude o un error de datos).
¿Debo reconciliar mensualmente o solo a fin de año? La reconciliación mensual previene crisis de fin de año. Si reconcilias cada mes, tu reconciliación de fin de año es confirmación, no reconstrucción. Sin embargo, si no has reconciliado todo el año, fin de año es tu única oportunidad para detectar errores antes de la declaración fiscal. Si lo haces todo de una vez, asigna al menos 4–6 horas por cuenta empresarial y espera encontrar 5–15 partidas de reconciliación que necesiten investigación.
¿Puedo exportar registros incompletos a QuickBooks o Xero? Puedes, pero la incompletitud se agrava durante la importación. Si la exportación de Yomio omite propósitos empresariales, ajustes de tasa de millaje, o categorización de miembros del equipo, tu contador debe corregir manualmente esos registros en QuickBooks o Xero—duplicando su trabajo e incrementando honorarios. Gasta las 2–3 horas adicionales finalizando antes de exportar; el tiempo del contador cuesta más.
¿Qué si mi equipo usa una tarjeta de crédito personal para gastos empresariales a veces? Documéntalo claramente: lista cada transacción, el propósito empresarial, y anota que fue pagado desde la cuenta personal del dueño/empleado. Emite un reembolso interno (débito de gasto, crédito de cuenta reembolsable del dueño/empleado). Esto mantiene tus libros limpios y asegura que el gasto se categorice como empresarial, no personal.
¿Cuándo debo involucrar a mi contador en la reconciliación de fin de año? Involucra a tu contador después de que hayas completado tu propia reconciliación (comparación de estados, marcado de artículos de cuentas personales, finalización de registros de millaje). Proporcionales:
- Resumen de reconciliación (cuentas balanceadas, valores atípicos marcados).
- Resumen del registro de millaje (millas empresariales totales, tasa usada).
- Lista de equipo de la Sección 179 (artículos elegibles, precios de compra, decisión de reclamar o diferir).
- Lista de pagos a contratistas (nombres de contratistas, TINs, totales de 2026).
- Partidas de reconciliación sin resolver (depósitos pendientes, cheques no compensados, etc.).
Esto le permite a tu contador enfocarse en optimización fiscal (estrategia de deducción, decisiones a nivel de entidad) en lugar de verificación de entrada de datos.
Cierra el año con un registro de gastos limpio y categorizado
Con Yomio Business Mode, los miembros pueden escanear recibos y asignar categorías; el administrador puede revisarlos y aprobarlos si esa opción está activada. Los datos se exportan como CSV para revisarlos e importarlos manualmente en el software contable.
Ver Business ModePreguntas Frecuentes
¿Cuál es el error de reconciliación más común que puedo evitar ahora mismo? Olvidar extraer estados de tarjeta de crédito y cheques personales. La mayoría de los dueños de pequeños negocios reconcilian solo sus cuentas empresariales, luego descubren en enero que $5,000 en gastos empresariales fueron pagados desde tarjetas personales. Establece un recordatorio de calendario para mediados de diciembre: "Extrae todos los estados de cuentas personales y marca transacciones empresariales." Ese paso único puede valer miles de dólares.
¿Cuánto tiempo debería tomar la reconciliación de fin de año? Para un propietario único o equipo pequeño con 1–2 cuentas empresariales: 4–8 horas durante 2–3 días. Para equipos con múltiples cuentas, PayPal/Stripe, o pagos significativos a contratistas: 12–20 horas, distribuidas durante una semana a mediados-finales de diciembre. Comienza temprano; apresurarse aumenta errores.
¿Puede el software como Yomio acelerar esto? Sí, si tu equipo ha estado usándolo todo el año. Si Yomio ha estado capturando recibos y categorizando automáticamente gastos desde enero, tu reconciliación de fin de año está simplificada: confirmas categorías, reconcilias estado por estado, y exportas. Si comienzas de nuevo en diciembre, Yomio ayuda con la exportación, pero aún necesitas hacer la reconciliación de estado manualmente primero.
¿Qué si mi registro de millaje está completamente faltante? El IRS desaprobará la deducción de millaje completa si no tienes un registro contemporáneo. Puedes intentar reconstrucción a partir de entradas de calendario, emails de reuniones, o estados de tarjeta de crédito (cargos de hotel y vuelo pueden implicar viajes empresariales), pero un registro reconstruido es frágil e a menudo dispara preguntas de auditoría. La prevención vale mucho más que la reconstrucción: comienza a registrar en enero del próximo año, y evitarás esto completamente.
¿Necesito archivar 1099-NECs para contratistas fuera de Estados Unidos? No. El requisito 1099-NEC aplica a contratistas con un Número de Identificación Fiscal de EE.UU. (un Número de Seguro Social o Número de Identificación del Empleador). Los contratistas extranjeros pagados por servicios son deducibles pero no requieren 1099-NEC. Sin embargo, es posible que necesites archivar el Formulario 1042-S si están sujetos a retención de respaldo; consulta con tu contador.
Explora Siguiente
- La Lista de Verificación de Deducciones Fiscales para Pequeños Negocios de 2026
- Cómo Rastrear Gastos Empresariales para Impuestos Sin Hojas de Cálculo
- Prepárate para una Auditoría Fiscal con Recibos Digitales
Conclusión Final
La reconciliación de fin de año no es una tarea fiscal—es el momento en que tu negocio toma control de su propia historia financiera antes de que alguien más lo haga. Cada dólar que atrapes, cada entrada de millaje que verifiques, cada pago a contratista que documentes es un dólar y un punto de datos que el IRS no puede disputar. Una reconciliación limpia de fin de año también es el regalo más rápido que puedes dar a tu contador: en lugar de explicar brechas, defender registros reconstruidos, o reclasificar cien gastos a mano, abren tu archivo de exportación en QuickBooks o Xero y verifican, aprueban, y archivan. Comienza en diciembre, antes de que se cierre el año. Termina antes del 15 de enero. El caos de enero es opcional; el cierre tranquilo es una elección.